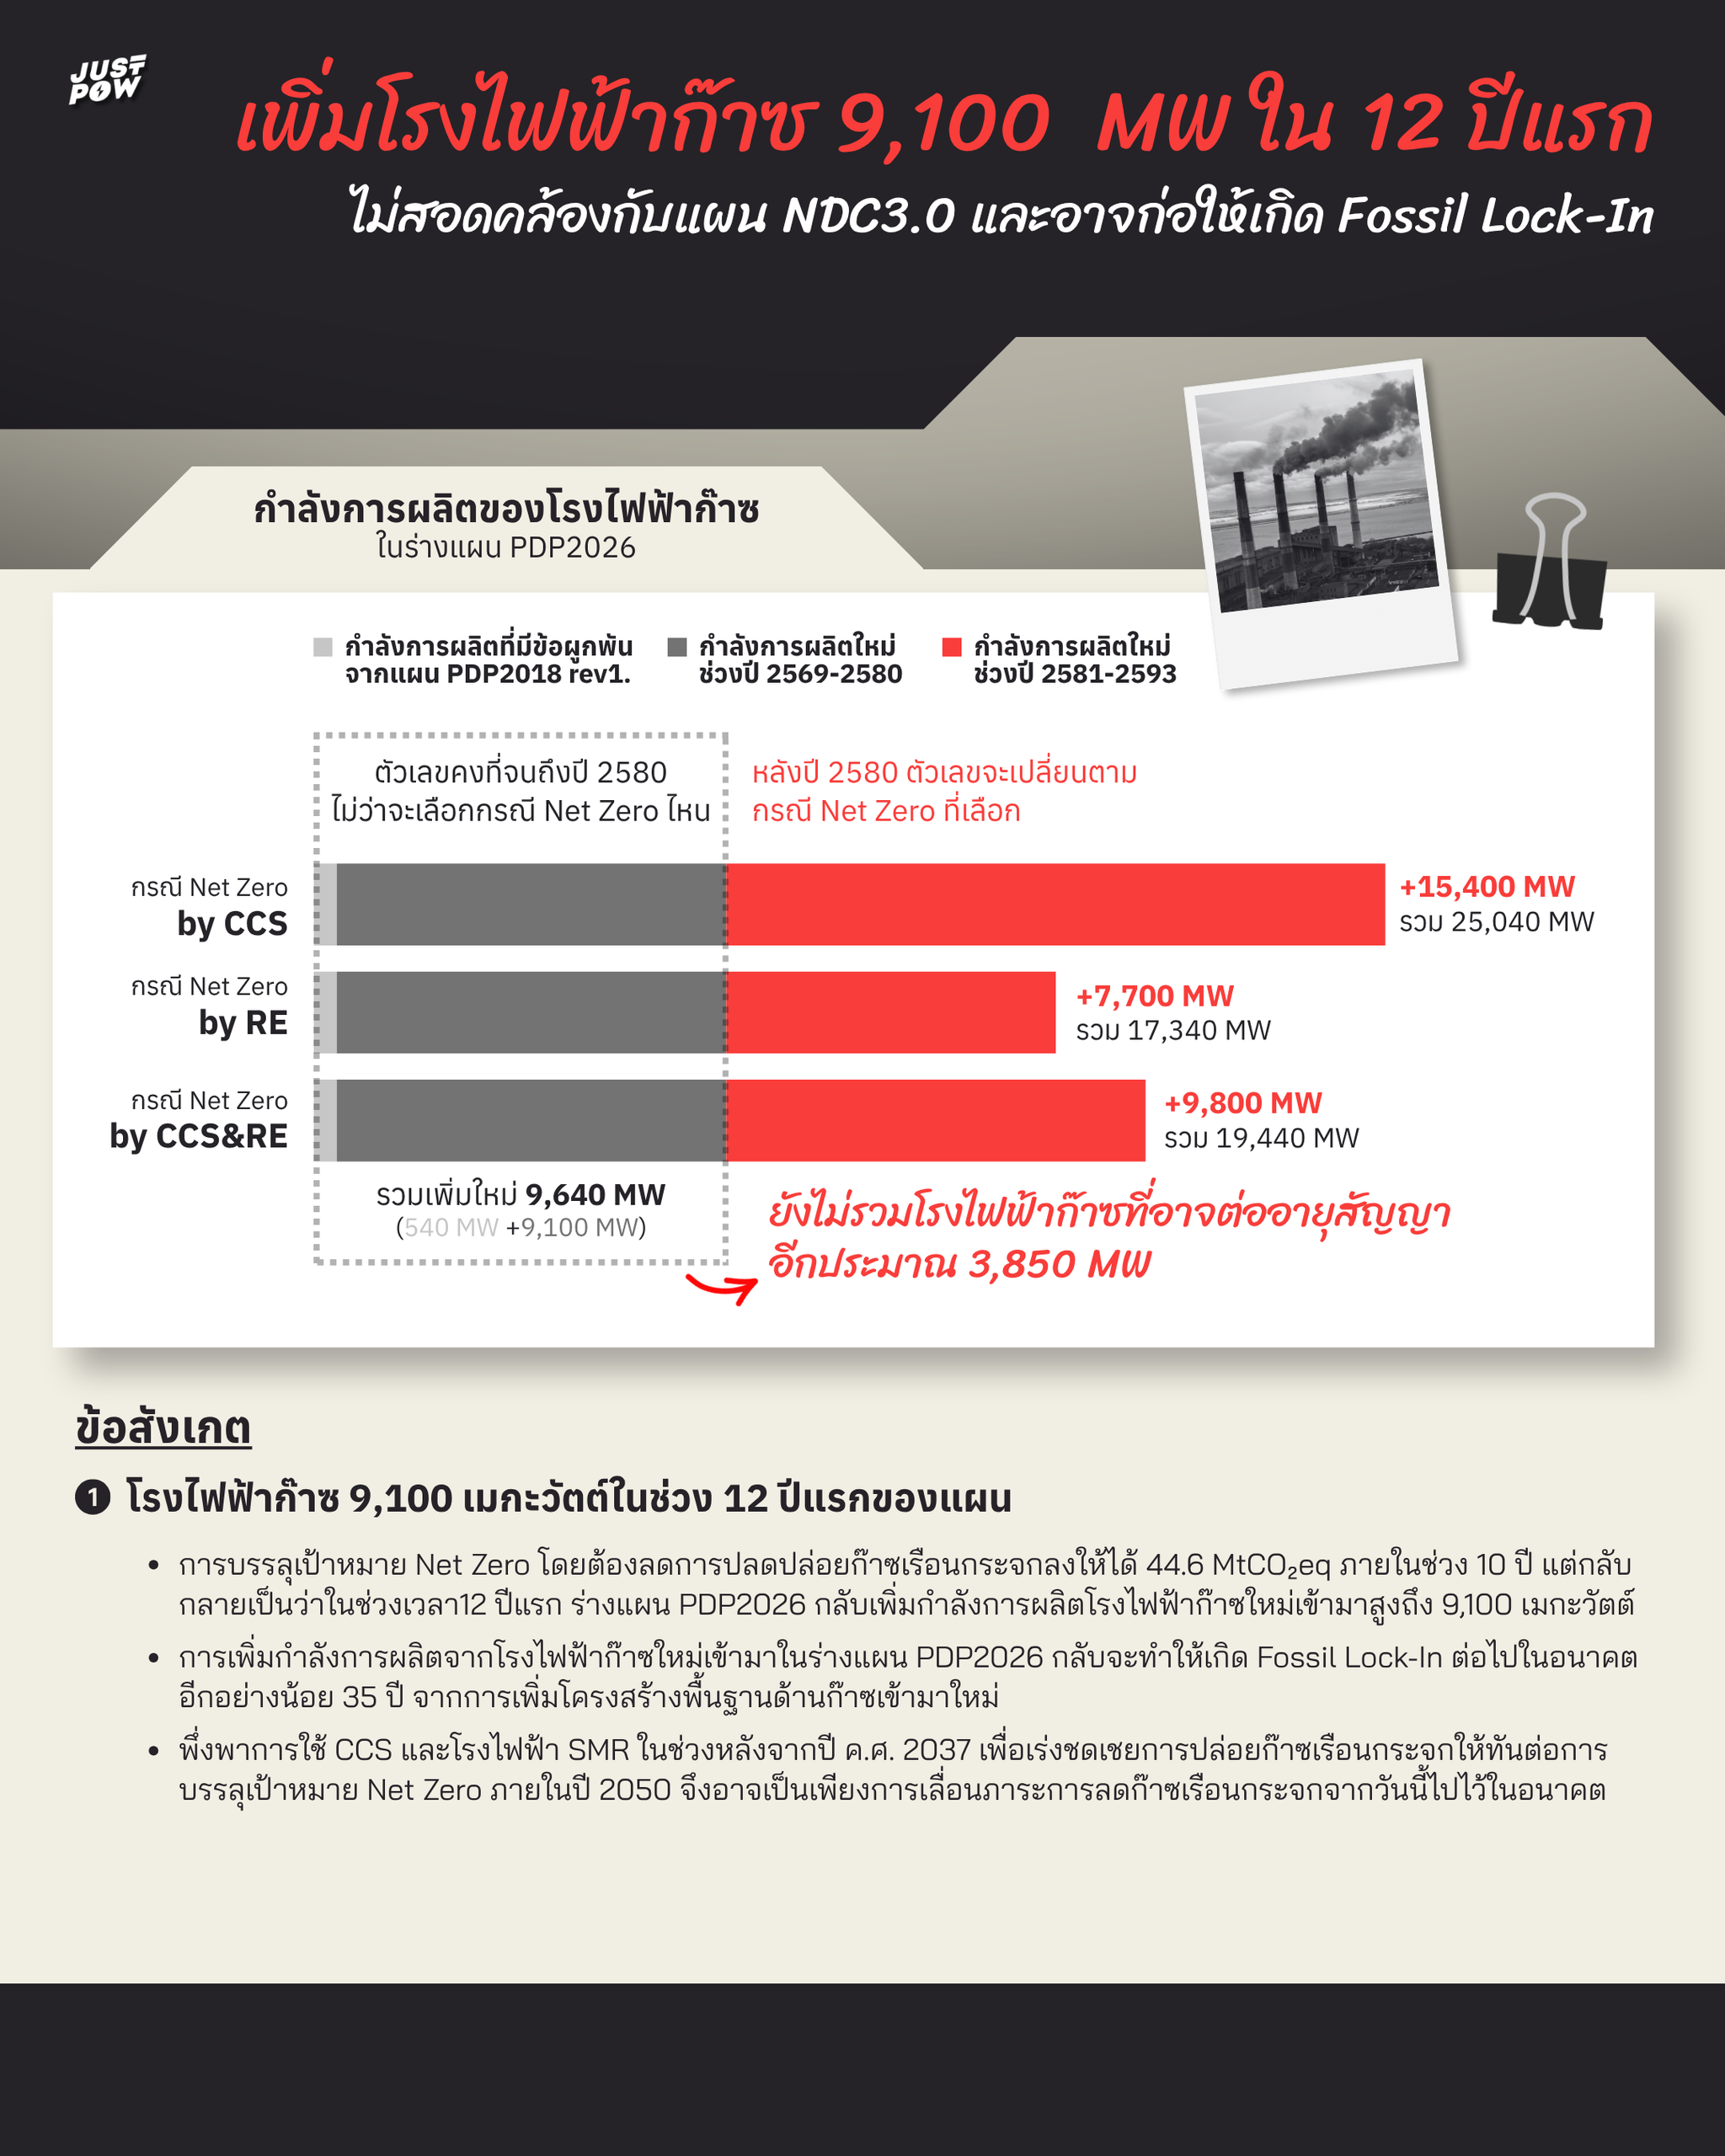
จากเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP2026 จะพบว่าในส่วนของโรงไฟฟ้าก๊าซนั้น มีทั้งกำลังการผลิตที่มีข้อผูกพันอยู่แล้ว 540 เมกะวัตต์ ซึ่งก็คือโรงไฟฟ้าบูรพาพาวเวอร์ ที่ จ. ฉะเชิงเทรา และอีก 9,100 เมกะวัตต์ ซึ่งจะเป็นโรงไฟฟ้าก๊าซใหม่ที่จะจ่ายไฟเข้าระบบในช่วง 12 ปีแรก (พ.ศ. 2569-2580)
อย่างไรก็ตามในการที่ประเทศไทยจะกลายเป็นประเทศ Net Zero ภายในปี ค.ศ. 2050 (พ.ศ. 2593) ไทยมีเป้าหมายการปล่อยก๊าซเรือนกระจกในภาคไฟฟ้า 121.2 MtCO₂eq ในปี ค.ศ. 2026 (พ.ศ. 2569) และจะต้องลดลงมาเป็น 76.6 MtCO₂eq ในปี ค.ศ. 2035 (พ.ศ. 2578) และหลังจากนั้นจะต้องลดลงเป็น 66.2 MtCO₂eq ในปี ค.ศ. 2050 (เป้าหมายภายใต้กรอบปกติ)
จะเห็นได้ว่าช่วงเวลาปัจจุบันไปจนถึงปี ค.ศ. 2035 เป็นช่วงเวลาที่มีความท้าทายเป็นอย่างมาก หากต้องการบรรลุเป้าหมาย Net Zero โดยต้องลดการปลดปล่อยก๊าซเรือนกระจกลงให้ได้ 44.6 MtCO₂eq ภายในช่วง 10 ปี เมื่อพิจารณาจากตัวเลขเป้าหมายการปล่อยก๊าซเรือนกระจกระหว่างปี ค.ศ. 2026 และ 2035 แต่กลับกลายเป็นว่าในช่วงเวลา12 ปีแรก (พ.ศ. 2569-2580) ในร่างแผน PDP2026 กลับเพิ่มกำลังการผลิตโรงไฟฟ้าก๊าซใหม่เข้ามาสูงถึง 9,100 เมกะวัตต์ ทั้งๆ ที่ไทยควรเร่งลงทุนในพลังงานหมุนเวียนและระบบกักเก็บพลังงานไฟฟ้าด้วยแบตเตอรี่ขนาดใหญ่ (BESS) เพื่อที่จะทำให้การลดก๊าซเรือนกระจกในช่วงต้นเป็นไปได้จริงและชัดเจนด้วยการลดการปล่อยก๊าซเรือนกระจกที่ต้นทางของการผลิตไฟฟ้า
โดยโรงไฟฟ้าก๊าซใหม่ 9,100 เมกะวัตต์ หากอ้างอิงจากโรงไฟฟ้าก๊าซใหม่ในร่างแผน PDP2024 และแผนฉบับปัจจุบัน (PDP 2018 rev.1) รวมไปถึงข้อมูลจากการตอบคำถามของ สนพ. ในงานสัมมนารับฟังความคิดเห็นร่างแผน PDP2026 เมื่อวันที่ 8 ก.ย. 69 คาดการณ์ว่าโรงไฟฟ้าที่จะเกิดขึ้นใหม่ อาจมีดังนี้
- โรงไฟฟ้าพระนครเหนือ (ชุดที่ 3) จ.นนทบุรี (จากร่างแผน PDP2024) จำนวน 1 โรง ประมาณ 700 เมกะวัตต์
- โรงไฟฟ้าพระนครใต้ (ชุดที่ 5-6) จ.สมุทรปราการ (จากร่างแผน PDP2024) 1 โรง ประมาณ 1,400 เมกะวัตต์
- โรงไฟฟ้า จ.สุราษฎร์ธานี (ชุดที่ 1-2) (จากแผน PDP2018 Rev1) 1 โรง ประมาณ 1,400 เมกะวัตต์
- โรงไฟฟ้าน้ำพอง (ชุดที่ 3) จ.ขอนแก่น (จากแผน PDP2018 Rev1) จำนวน 1 โรง ประมาณ 700 เมกะวัตต์
- โรงไฟฟ้าใน EEC (ตามความต้องการใช้ไฟฟ้า อ้างอิง 8 ก.ย. 69) ประมาณ 4,900 เมกะวัตต์ หรือประมาณ 7 โรง
การเพิ่มกำลังการผลิตจากโรงไฟฟ้าก๊าซใหม่เข้ามาในร่างแผน PDP2026 กลับจะทำให้เกิด Fossil/Gas Lock-In ต่อไปในอนาคตอีกอย่างน้อย 35 ปี จากการเพิ่มโครงสร้างพื้นฐานด้านก๊าซเข้ามาใหม่ โดยเฉพาะในปัจจุบันที่ห่วงโซ่อุปทานในการผลิตกังหันก๊าซสำหรับใช้ในโรงไฟฟ้าก๊าซ (CCGT) เองก็มีข้อจำกัดในการผลิต ทำให้ไม่สามารถสั่งซื้อได้ทันที แต่อาจจะต้องใช้เวลาในการจัดหาไปจนถึงการก่อสร้างนานกว่า 6 ปี ก็ยิ่งจะสร้างความเสี่ยงต่อการล็อกให้ประเทศไทยอยู่กับโครงสร้างพลังงานจากฟอสซิลนานมากขึ้น นอกจากระยะเวลาสัญญาซื้อขายไฟฟ้า
รวมไปถึงการที่ประเทศไทยยังคงใช้ก๊าซในการผลิตไฟฟ้าต่อไป ก็ยิ่งเพิ่มความเสี่ยงของราคาค่าไฟที่อาจเพิ่มสูงขึ้นจากการพึ่งพาการนำเข้า LNG ดังที่เกิดขึ้นในช่วงวิกฤตพลังงานจากสงครามตะวันออกกลางที่ผ่านมา ซึ่งเป็นความเสี่ยงจากปัจจัยด้านภูมิรัฐศาสตร์ที่ไทยไม่สามารถควบคุมได้ อีกทั้งยังอาจจะต้องรับภาระจากโครงสร้างพื้นฐานอื่นๆ ที่มาพร้อมการนำเข้าก๊าซ เช่น ท่าเทียบเรือ LNG Terminal 3 ซึ่งทั้งหมดนี้ล้วนส่งผ่านต้นทุนมายังผู้ใช้ไฟฟ้าผ่านบิลค่าไฟทั้งสิ้น
ดังนั้น การที่ร่างแผน PDP2026 เพิ่มกำลังการผลิตจากโรงไฟฟ้าก๊าซในช่วง 12 ปีแรก และพึ่งพาการใช้เทคโนโลยีการดักจับและกักเก็บคาร์บอน (CCS) และโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) ในช่วงหลังจากปี ค.ศ. 2037 เพื่อเร่งชดเชยการปล่อยก๊าซเรือนกระจกที่เกิดขึ้นเพื่อให้ทันต่อการบรรลุเป้าหมาย Net Zero ภายในปี 2050 จึงอาจเป็นเพียงการเลื่อนภาระการลดก๊าซเรือนกระจกจากวันนี้ไปไว้ในอนาคต โดยฝากความหวังไว้กับเทคโนโลยีในอนาคตที่ยังไม่มีความแน่นอนว่าจะสามารถนำมาใช้ได้จริงในเชิงพาณิชย์ตามเวลาและต้นทุนที่คาดการณ์ไว้ ซึ่งอาจก่อให้เกิดความเสี่ยงอย่างมากในการลดก๊าซเรือนกระจกสุทธิให้ได้ภายในปี 2050 ตามที่ตั้งเป้าหมายเอาไว้
 บทความยอดนิยม