สถานการณ์การผลิตไฟฟ้าของประเทศไทยในปี 2568 สะท้อนให้เห็นถึงโครงสร้างการผลิตที่พึ่งพาภาคเอกชนเป็นหลัก จากกำลังการผลิตไฟฟ้ารวมตามสัญญา 49,962.1 เมกะวัตต์ (MW) พบว่าสัดส่วนใหญ่มาจากเอกชนรวมกว่า 67.50% แบ่งเป็นโรงไฟฟ้าเอกชนรายใหญ่ (IPP) 36.34% จำนวน 18,158.5 MW โรงไฟฟ้าเอกชนรายเล็ก (SPP) 18.68% จำนวน 9,333.68 MW และการนำเข้าจากต่างประเทศ 12.48% จำนวน 6,234.9 MW ขณะที่การไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.) มีสัดส่วนเพียง 32.49% เท่านั้น หรือจำนวน 16,235.02 MW
แม้ไทยจะมีกำลังการผลิตติดตั้งเกือบ 50,000 เมกะวัตต์ แต่ความต้องการใช้ไฟฟ้าสูงสุด (Peak Demand) ในปี 2568 กลับอยู่ที่เพียง 34,568 เมกะวัตต์ ส่งผลให้มีส่วนต่างกว่า 15,394 MW ปริมาณสำรองที่ล้นเกินนี้กลายเป็นภาระทางการเงินที่ต่อให้ไม่ได้ถูกใช้งาน และมีต้นทุนที่ต้องจ่าย
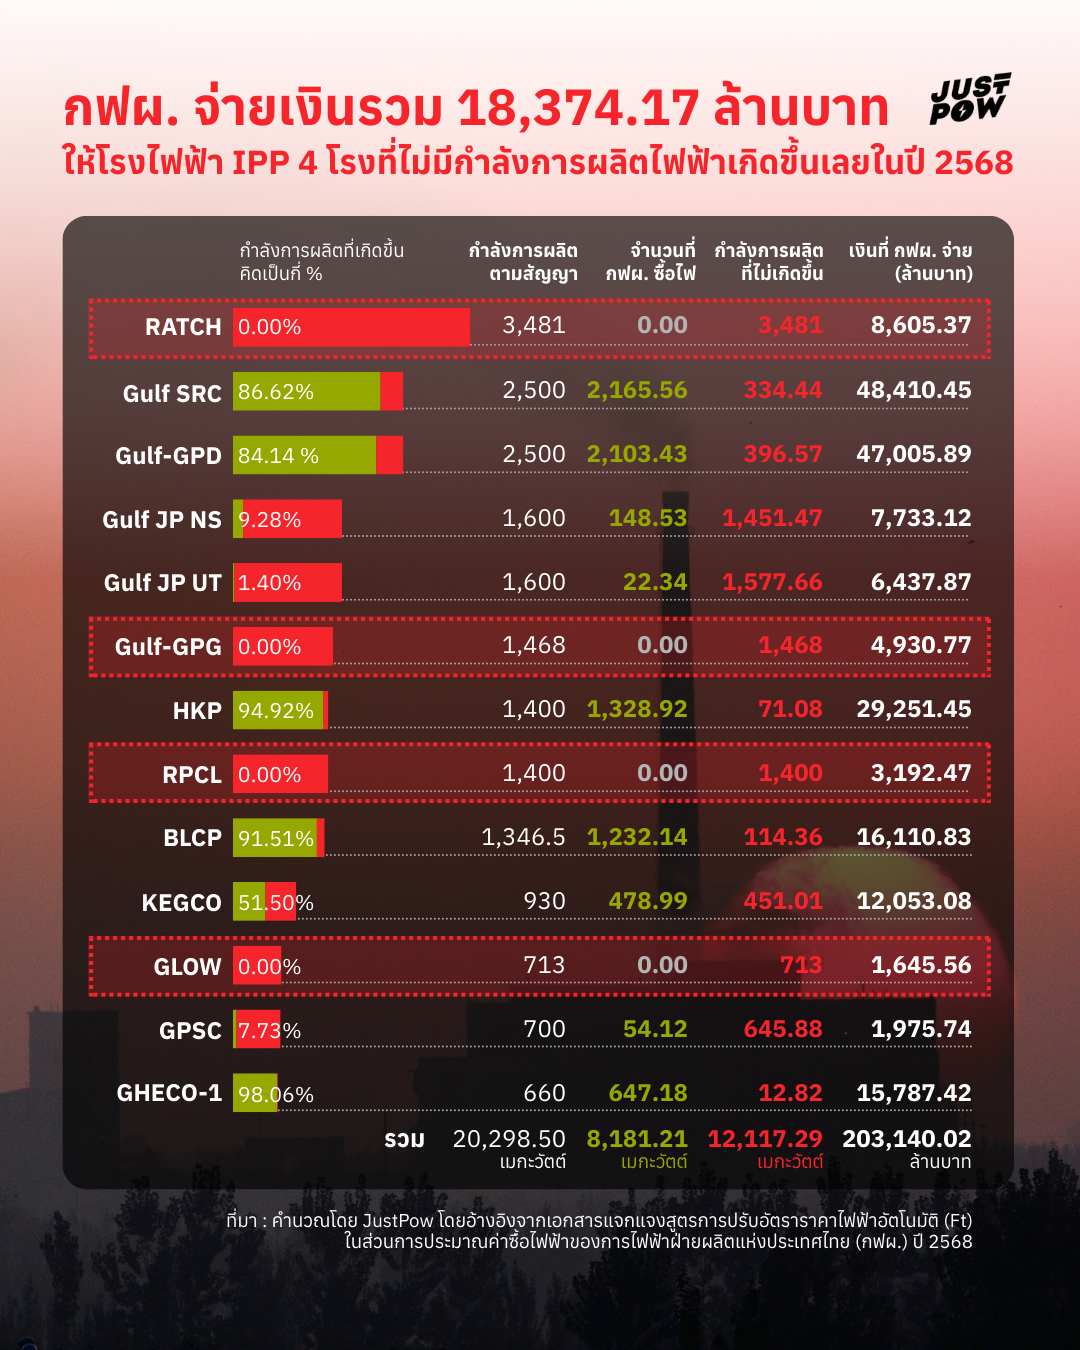
ข้อมูลการรับซื้อไฟฟ้าของ กฟผ. ในปีเดียวกัน โดยอ้างอิงจาก *เอกสารแจกแจงสูตรการปรับอัตราค่าไฟอันโนมัติ (Ft) ในส่วนการประมาณค่าซื้อไฟฟ้าของการไฟฟ้าฝ่ายพลิตแห่งประเทศไทย (กฟผ.) ปี 2568 ชี้ให้เห็นปัญหาโรงไฟฟ้าล้นเกินในระบบผลิตไฟฟ้าไทยอย่างชัดเจน โดยพบว่าไม่มีโรงไฟฟ้า IPP โรงไหนที่เดินเครื่องได้เต็ม 100% ตามกำลังการผลิตตามสัญญาที่มี และยังมีโรงไฟฟ้าที่ไม่ปรากฏตัวเลขที่ กฟผ. ซื้อไฟเลยตลอดทั้งปี แม้โรงไฟฟ้าเหล่านั้นจะมีความพร้อมในการผลิตและยังมีสัญญาผูกพันอยู่ก็ตาม โดยจากโรงไฟฟ้า IPP ที่มีสัญญาผูกพันในระบบทั้งหมด 13 โรง พบว่ามี 4 โรง ที่ไม่ปรากฏตัวเลขที่ กฟผ. ซื้อไฟเลย แต่ระบุจำนวนเงินที่ กฟผ. จ่าย ได้แก่
- บริษัท ราช กรุ๊ป จํากัด (มหาชน) (RATCH) ระบุจำนวนเงินที่จ่าย 8,605.37 ล้านบาท
- บริษัท แก่งคอย เพาเวอร์เจเนอเรชั่น จํากัด (Gulf-GPG) ระบุจำนวนเงินที่จ่าย 4,930.77 ล้านบาท
- บริษัท ราชบุรีเพาเวอร์ จํากัด (RPCL) ระบุจำนวนเงินที่จ่าย 3,192.47 ล้านบาท
- บริษัท โกลว์ ไอพีพี จํากัด (GLOW IPP) ระบุจำนวนเงินที่จ่าย 1,645.56 ล้านบาท
นอกจากนี้ยังมีอีก 3 โรงที่ปรากฏตัวเลขที่ กฟผ. ซื้อไฟเพียงบางเดือน โดยเป็นโรงไฟฟ้าของบริษัท กัลฟ์ เจพี ยูที จํากัด (Gulf JP UT) ซึ่งปรากฏตัวเลขที่ กฟผ. ซื้อไฟเพียง 2 เดือน เมื่อคำนวณเปรียบเทียบกับกำลังการผลิตตามสัญญาของโรงไฟฟ้าดังกล่าวจะพบว่า มีกำลังการผลิตเกิดขึ้นเพียง 1.40% แต่ปรากฏจำนวนเงินที่ กฟผ. จ่ายเงินซื้อไฟฟ้า เป็นเงิน 6,437.87 ล้านบาท บริษัท โกลบอล เพาเวอร์ซินเนอร์ยี่ จํากัด (GPSC) ซื้อไฟเพียง 6 เดือน คิดเป็นกำลังการผลิตเกิดขึ้นเพียง 7.73% กฟผ. จ่ายเงินซื้อไฟฟ้า 1,975.74 ล้านบาท และบริษัท กัลฟ์ เจพี เอ็นเอส จํากัด (Gulf JP NS) ซื้อไฟเพียง 8 เดือน คิดเป็นกำลังการผลิตเกิดขึ้นเพียง 9.28% กฟผ. จ่ายเงิน 7,733.12 ล้านบาท
จากข้อมูลจะเห็นว่าโรงไฟฟ้าที่ไม่ปรากฏตัวเลขที่ กฟผ. ซื้อไฟเลยนั้น คิดเป็นกำลังการผลิตที่ไม่เกิดขึ้นถึง 7,062 MW แต่ กฟผ. ยังคงต้องจ่ายเงินให้โรงไฟฟ้ารวมกันสูงถึง 18,374.17 ล้านบาทในปีเดียว ปัญหานี้ไม่ได้เพิ่งเกิดขึ้น หากย้อนไปดูปี 2567 จะพบว่ามีโรงไฟฟ้า 4 โรง คือ Gulf-GPG, RPCL, GLOW IPP และ GPSC ที่ไม่มีตัวเลขการรับซื้อไฟเลย และ กฟผ. ต้องจ่ายเงินให้โรงไฟฟ้ารวมกว่า 12,346.30 ล้านบาทในปีนั้น เพราะสัญญาที่ผูกพันอยู่เป็นแบบ ‘ไม่ใช้ก็ต้องจ่าย’ (Take-or-Pay) ซึ่งกำหนดให้ กฟผ. ต้องชำระ ‘ค่าความพร้อมจ่าย’ ตามเงื่อนไขที่ กฟผ. ทำกับผู้ผลิตไฟฟ้าเอกชน เพื่อสะท้อนต้นทุนค่าก่อสร้างโรงไฟฟ้าที่เอกชนผู้ลงทุนต้องจ่ายไปก่อน ทำให้ กฟผ. ยังคงต้องจ่ายเงินเต็มจำนวนตามข้อตกลงแม้ไม่ได้ผลิตไฟฟ้าเต็มกำลังตามสัญญา ซึ่งภาระต้นทุนส่วนเกินจากการสำรองไฟฟ้าที่ล้นระบบนี้ ได้ถูกส่งต่อและจัดเก็บผ่านบิลค่าไฟฟ้าของประชาชนในทุกๆ เดือน
สถานการณ์ดังกล่าวสะท้อนถึงความไม่เป็นธรรมในโครงสร้างการผลิตไฟฟ้าไทยที่ประชาชนต้องกลายเป็นผู้รับผิดชอบต้นทุนจากการบริหารจัดการที่ผิดพลาด ดังนั้น ในการจัดทำแผนพัฒนากำลังผลิตไฟฟ้า (PDP) ฉบับใหม่ จึงจำเป็นอย่างยิ่งที่ต้องปรับปรุงกระบวนการพยากรณ์ความต้องการใช้ไฟฟ้าให้สอดคล้องกับความเป็นจริง เพื่อยุติการพยากรณ์สูงเกินจริงแบบที่ผ่านมา จนนำไปสู่การอนุมัติสร้างโรงไฟฟ้ามากเกินจำเป็น นอกจากนี้ ควรมีการทบทวนและแก้ไขสัญญาซื้อขายไฟฟ้าที่ไม่เป็นธรรม โดยเฉพาะเงื่อนไขค่าความพร้อมจ่าย (Availability Payment) ที่ทำให้รัฐต้องจ่ายเงินเต็มจำนวนแม้ไม่ได้ผลิตไฟฟ้าเต็มกำลังตามสัญญา เพื่อให้โครงสร้างค่าไฟมีความยุติธรรมและสะท้อนต้นทุนที่แท้จริงมากยิ่งขึ้น
*การอ้างอิงเอกสารแจกแจงสูตรการปรับอัตราค่าไฟอันโนมัติ (Ft) ในส่วนการประมาณค่าซื้อไฟฟ้าของการไฟฟ้าฝ่ายพลิตแห่งประเทศไทย (กฟผ.) ปี 2568 เพื่อจะสะท้อนให้เห็นปัญหากำลังการผลิตล้นระบบ และภาระต้นทุนคงที่ผ่านตัวเลข เนื่องจากเป็นฐานข้อมูลทางการเพียงชุดเดียวที่เปิดเผยให้ประชาชนสามารถใช้ศึกษาและวิเคราะห์โครงสร้างงบประมาณการซื้อไฟฟ้าได้ และจากการติดตามข้อมูลย้อนหลัง พบว่าตัวเลขประมาณการกับตัวเลขสรุปในรอบเดือนจริงมักไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ
 บทความยอดนิยม