เมื่อวันที่ 25 มีนาคม 2569 สำนักงานคณะกรรมการกำกับกิจการพลังงาน (กกพ.) ได้จัดเวทีชี้แจงและรับฟังความคิดเห็นผลการคำนวณค่าไฟฟ้าตามสูตรการปรับอัตราค่าไฟฟ้าโดยอัตโนมัติ (ค่า Ft) สำหรับงวดเดือนพฤษภาคม – สิงหาคม 2569 โดย กกพ. ได้นำเสนอ 3 แนวทางเพื่อเปิดรับฟังความคิดเห็น ซึ่งให้ค่าไฟฟ้าที่แตกต่างกันออกไป ตั้งแต่ 3.95 บาท/หน่วย ไปจนถึง 4.59 บาท/หน่วย
แม้จะดูเหมือนประชาชนมีทางเลือก แต่เมื่อแกะโครงสร้างการปรับค่าไฟของแต่ละแนวทางออกมา จะพบว่าความแตกต่างระหว่างทั้ง 3 แนวทางไม่ได้อยู่ที่ว่าต้นทุนที่แท้จริงลดลงได้แค่ไหน แต่อยู่ที่ว่าใครจะเป็นคนรับภาระแทนประชาชนในรอบนี้ และภาระนั้นจะถูกส่งคืนมาในรูปแบบใดในอนาคต
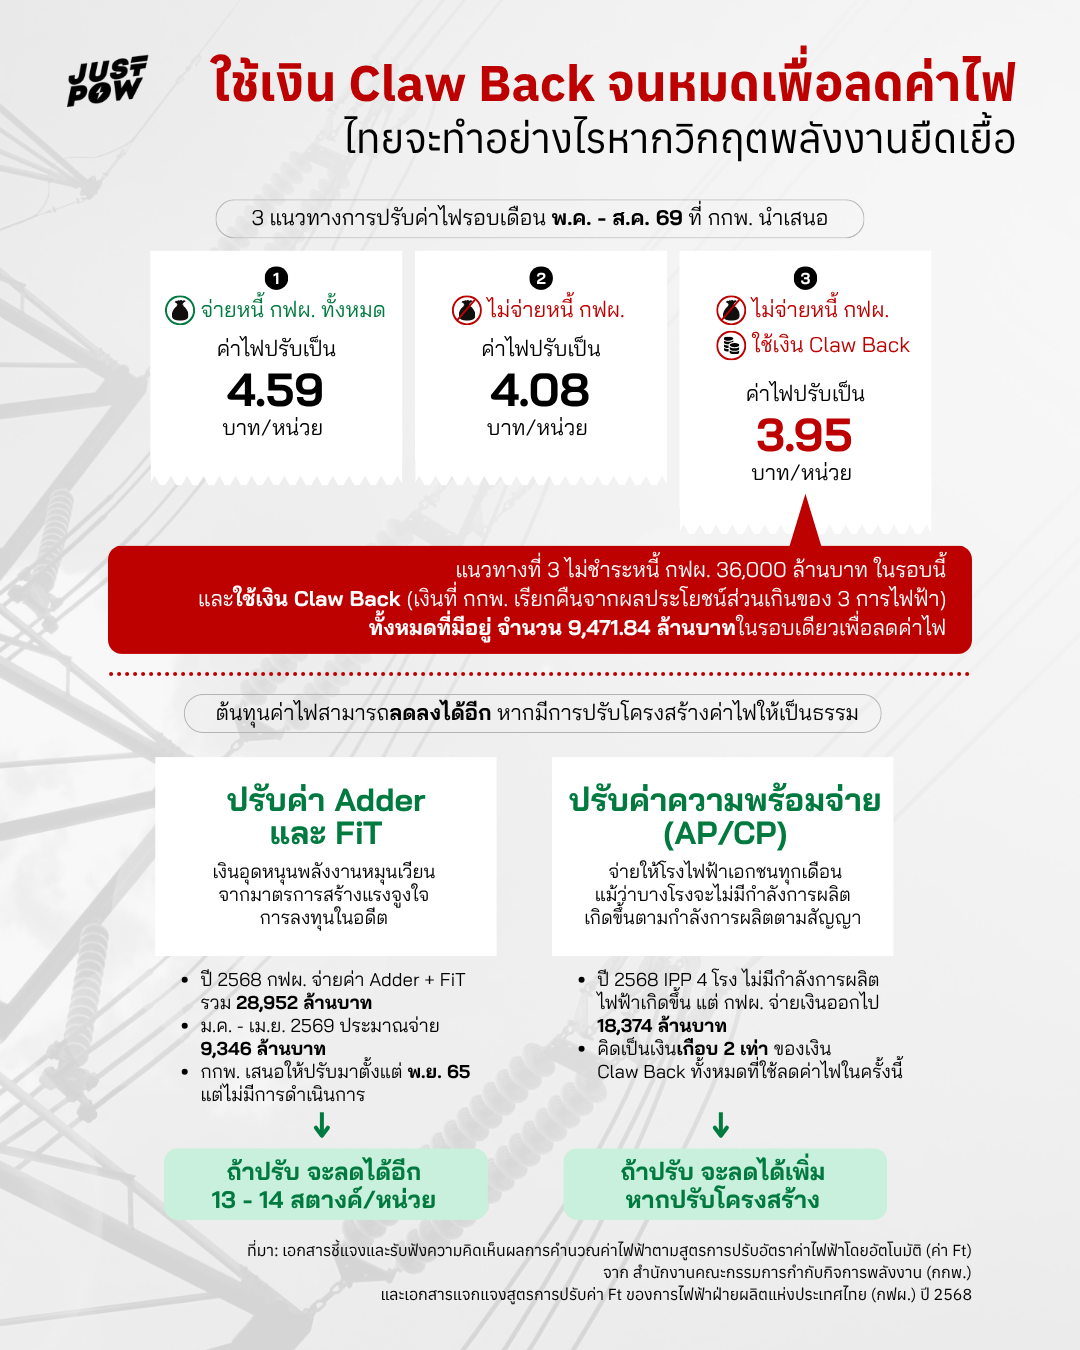
3 แนวทางในการปรับค่าไฟของ กกพ. มีอะไรบ้าง ต่างกันอย่างไร
หากมองค่าไฟงวดนี้เป็นหนึ่งก้อน จะแบ่งได้เป็น 3 ส่วนหลัก ได้แก่ ค่าไฟฟ้าฐาน 3.7833 บาท/หน่วย ค่า FAC (ต้นทุนเชื้อเพลิงและค่าซื้อไฟฟ้า) 0.2966 บาท/หน่วย และค่า AF สะสม หรือหนี้ที่ กฟผ. แบกรับไว้แทนประชาชนจากรอบก่อนๆ อีก 0.5094 บาท/หน่วย เมื่อรวมทั้งหมดแล้ว ค่าไฟที่สะท้อนต้นทุนจริงคือ 4.59 บาท/หน่วย เป็นค่าไฟฟ้าตามแนวทางที่ 1 ซึ่งเพิ่มขึ้นจากงวดปัจจุบัน (ม.ค. – เม.ย.) ที่อยู่ที่ 3.88 บาท/หน่วย ถึง 71 สตางค์/หน่วย
ทั้ง 3 แนวทางของ กกพ. ในงวดนี้แตกต่างกันที่จะจัดการกับหนี้ AF สะสม ประมาณ 36,000 ล้านบาท (0.5094 บาท/หน่วย) ของ กฟผ. อย่างไร ไม่ใช่ว่าต้นทุนค่าเชื้อเพลิงจะลดลงได้แค่ไหน
- แนวทางที่ 1 ปรับค่าไฟให้สะท้อนต้นทุนจริงและชำระหนี้ กฟผ. ทั้งหมด ค่าไฟจะปรับเป็น 4.59 บาท/หน่วย
- แนวทางที่ 2 ไม่ชำระหนี้ กฟผ. 36,000 ล้านบาท ในรอบนี้ ให้ กฟผ. แบกต่อไป ค่าไฟจะปรับเป็น 4.08 บาท/หน่วย
- แนวทางที่ 3 ไม่ชำระหนี้ กฟผ. ในรอบนี้ และใช้เงิน Claw Back ทั้งหมดที่มีอยู่ จำนวน 9,471.84 ล้านบาทมาช่วยกดไว้อีก ค่าไฟจะปรับเป็น 3.95 บาท/หน่วย
จาก 3 แนวทางข้างต้น จะเห็นว่าต้นทุนที่แท้จริงไม่ได้หายไปไหน แต่แค่ถูกย้ายไปฝากไว้ที่ กฟผ. หรือนำเงิน Claw Back มาใช้ก่อน ซึ่งสุดท้ายแล้วประชาชนก็จะต้องเผชิญกับค่าไฟที่แท้จริงในอนาคตอยู่ดี
ปรับค่าไฟครั้งนี้ใช้เงิน Claw Back จนหมดในครั้งเดียว
เงิน Claw Back คือเงินที่ กกพ. เรียกคืนจากผลประโยชน์ส่วนเกินของ 3 การไฟฟ้า ได้แก่ กฟผ. กฟน. และ กฟภ. จากการที่การลงทุนไม่เป็นไปตามแผนที่ขออนุมัติไว้ กล่าวคือ เมื่อการไฟฟ้าขอรวมต้นทุนโครงการลงทุนในอนาคตเข้าไปในค่าไฟฐาน แต่สุดท้ายไม่ได้ลงทุนจริงตามแผน เงินที่ประชาชนจ่ายไปแล้วส่วนนั้นจึงต้องถูกเรียกคืนกลับมา
ที่ผ่านมา กกพ. ใช้เงิน Claw Back มาช่วยลดค่าไฟไปแล้วในช่วงครึ่งหลังของปี 2568 แบ่งเป็น รอบเดือนพฤษภาคม – สิงหาคม ใช้เงินจำนวน 12,200 ล้านบาท ลดค่าไฟ 17 สตางค์/หน่วย ทำให้ค่าไฟฟ้าเฉลี่ยลดลงจาก 4.15 บาทต่อหน่วย เป็น 3.98 บาทต่อหน่วย และรอบเดือนกันยายน – ธันวาคม ใช้เงินจำนวน 2,640 ล้านบาท ลดค่าไฟ 4 สตางค์/หน่วย ทำให้ค่าไฟฟ้าเฉลี่ยลดลงจาก 3.98 บาท/หน่วย เป็น 3.94 บาทต่อหน่วย ส่วนในรอบเดือนมกราคม-เมษายน 2569 ที่ค่าไฟเรียกเก็บอยู่ที่ 3.88 บาท/หน่วยนั้น ไม่ได้ใช้เงิน Claw Back แต่มาจากการปรับลดค่าไฟตามที่ ปตท. คาดการณ์ราคาก๊าซ LNG ว่าจะลดลงจาก 12.5 ดอลลาร์สหรัฐ/ล้านบีทียู ลงมาเหลือ 11.6 ดอลลาร์สหรัฐ/ล้านบีทียู เป็นผลให้อัตราค่าไฟฟ้าปรับลดเหลือหน่วยละ 3.88 บาท
แต่ในรอบนี้ เหตุการณ์ความไม่สงบในตะวันออกกลาง ทำให้ราคา LNG ตลาดจร (Spot) ปรับตัวขึ้นมาอยู่ที่ 25 ดอลลาร์สหรัฐฯ/ล้านบีทียู และส่งผลโดยตรงต่อราคาเชื้อเพลิงในการผลิตไฟฟ้าไทยที่ผูกติดอยู่กับการพึ่งพา LNG กว่า 35.53% กกพ. จึงตัดสินใจนำเงิน Claw Back ทั้งหมด 9,471.84 ล้านบาทที่มีอยู่ในมือมาใช้ในครั้งเดียว เพื่อให้ค่าไฟอยู่ที่ 3.95 บาท/หน่วย ตามแนวทางที่ 3 โดยเหตุผลที่ต้องใช้จนหมดเนื่องจากหากไม่ใช้เงินก้อนนี้เลย ค่าไฟตามแนวทางที่ 2 ที่แม้ไม่คืนหนี้ กฟผ. แล้ว ก็จะยังสูงถึง 4.08 บาท/หน่วย ซึ่งรัฐบาลมองว่ายังสูงเกินไปสำหรับประชาชนในภาวะเศรษฐกิจปัจจุบัน
หากใช้เงิน Claw Back จนหมดเพื่อปรับค่าไฟตามแนวทางงวดที่ 3 นี้ ผลสำคัญที่อาจตามมาคือหลังจากงวดนี้ กกพ. จะไม่มีเงิน Claw Back เหลืออยู่เลย ซึ่งหากค่าไฟในงวดถัดไปราคา LNG ปรับตัวสูงขึ้นอีก หรือเกิดเหตุการณ์ไม่คาดคิดที่กระทบต้นทุนพลังงาน กกพ. จะไม่มีเครื่องมืออะไรเหลืออีกแล้ว นอกจากต้องเลือกระหว่างการปล่อยให้ค่าไฟพุ่งขึ้นตามต้นทุนจริง หรือให้ กฟผ. แบกหนี้สะสมต่อไปเรื่อยๆ
Adder และ FiT: นโยบายส่งเสริมที่กลายเป็นต้นทุนซ้ำซ้อน
ในขณะที่ กกพ. จะใช้เงิน Claw Back จนหมดเพื่อลดค่าไฟในงวดนี้ ยังมีต้นทุนอีกก้อนหนึ่งในโครงสร้างค่าไฟที่ กกพ. เองเคยเสนอให้แก้ไขมาแล้วตั้งแต่ปี 2565 แต่กลับยังไม่ได้รับการดำเนินการ นั่นคือ ค่าใช้จ่ายในส่วนของ Adder และ FiT โดย วรวิทย์ ศรีอนันต์รักษา กรรมการกำกับกิจการพลังงาน (กกพ.) เปิดเผยว่า กกพ. ได้เคยทำเรื่องเสนอรัฐมนตรีว่าการกระทรวงพลังงานขอให้พิจารณาทบทวนและปรับปรุงเงื่อนไขการรับซื้อไฟฟ้าจากพลังงานหมุนเวียนในรูปแบบ Adder และ FiT แล้ว เพื่อให้สะท้อนต้นทุนที่แท้จริง อย่างไรก็ตาม ณ ปัจจุบัน ก็ยังไม่มีความคืบหน้าในการปรับปรุงโครงสร้างในส่วนนี้แต่อย่างใด
Adder คือโครงการส่งเสริมพลังงานหมุนเวียนในยุคแรก โดยรัฐรับซื้อไฟในราคาตลาดและบวกเพิ่มเงินอุดหนุนพิเศษ (Adder) อีกก้อนหนึ่ง ส่วน FiT (Feed-in Tariff) คือโครงการต่อมา โดยรัฐจะกำหนดราคารับซื้อคงที่ตลอดอายุสัญญา 20–25 ปี ทั้งสองโครงการถูกออกแบบมาในยุคที่ต้นทุนการผลิตไฟฟ้าจากพลังงานหมุนเวียน โดยเฉพาะโซลาร์เซลล์และพลังงานลมยังอยู่ในระดับสูงมาก จึงจำเป็นต้องมีมาตรการอุดหนุนทางการเงินมาใช้เพื่อดึงดูดการลงทุน
อย่างไรก็ตาม ปัจจุบัน ต้นทุนการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ลดลงมากกว่า 90% ในช่วงทศวรรษที่ผ่านมา งานวิจัยจาก BloombergNEF ระบุว่าพลังงานแสงอาทิตย์กลายเป็นแหล่งผลิตไฟฟ้าใหม่ที่ถูกที่สุดในประเทศไทยแล้ว แต่สัญญา Adder/FiT ที่ทำไว้ในอดีตยังคงผูกพันราคารับซื้อสูงเหนือตลาดต่อไป
จากเอกสารแจกแจงสูตรการปรับอัตราค่าไฟฟ้าโดยอัตโนมัติ (Ft) ของ กฟผ. พบว่าในปี 2568 มีประมาณการค่าใช้จ่ายในส่วนของ Adder และ FiT ที่ส่งผ่านมาในค่า Ft รวมกว่า 28,952.50 ล้านบาท และในรอบเดือนมกราคม – เมษายน 2569 ก็ยังมีประมาณการเงิน Adder และ FiT รวมอีก 9,346.33 ล้านบาท โดยปัจจุบันยังเหลือสัญญา Adder ของโรงไฟฟ้าเชื้อเพลิงชีวมวล (กากอ้อย) ที่จะสิ้นสุดในพฤษภาคม 2570 และโรงไฟฟ้าพลังงานลมที่ได้รับ Adder สูงถึง 3.5 บาท/หน่วย ซึ่งจะสิ้นสุดในเมษายน 2572
หากรัฐบาลดำเนินการตามข้อเสนอของ กกพ. ที่ยื่นไปตั้งแต่ปี 2565 ด้วยการปรับการรับซื้อไฟฟ้ากลุ่มนี้ให้สะท้อนต้นทุนที่แท้จริง จะทำให้ค่าไฟลดลงได้ทันที 17 สตางค์/หน่วย โดยไม่จำเป็นต้องใช้เงิน Claw Back ซึ่งต่อให้ใช้ทั้งหมด 9,400 ล้านบาทในครั้งนี้ก็ลดลงได้เพียง 13 สตางค์/หน่วย แต่ภาครัฐเลือกที่จะไม่ดำเนินการมาตลอด 3 ปีที่ผ่านมา
ค่าความพร้อมจ่าย: จ่ายไปแล้ว 18,374 ล้านบาท โดยไม่มีกำลังการผลิตไฟฟ้าเกิดขึ้นเลยในปี 2568
นอกจากต้นทุนในส่วน Adder/FiT แล้ว ยังมีต้นทุนอีกก้อนใหญ่ที่ซ่อนอยู่ในโครงสร้างค่าไฟ นั่นคือ ค่าความพร้อมจ่าย (Availability Payment: AP สำหรับ IPP และ Capacity Payment: CP สำหรับ SPP) ซึ่งคือเงินที่ กฟผ. จ่ายให้โรงไฟฟ้าเอกชนทุกเดือน เพื่อให้มีความพร้อมจ่ายไฟเมื่อถูกเรียก โดยครอบคลุมต้นทุนคงที่ทั้งหมดของโรงไฟฟ้า ได้แก่ ต้นทุนดำเนินงาน ค่าบำรุงรักษา การชำระเงินต้นและดอกเบี้ย รวมถึงผลตอบแทนผู้ถือหุ้นที่ถูกกำหนดไว้ล่วงหน้า แม้ว่าพลังงานไฟฟ้าที่ได้จะไม่ถูกผลิตเท่ากำลังการผลิตตามสัญญาก็ตาม
จากการคำนวณของ JustPow โดยอ้างอิงจากเอกสารแจกแจงสูตรการปรับอัตราค่าไฟฟ้าโดยอัตโนมัติ (Ft) ของ กฟผ. ปี 2568 พบว่า จากโรงไฟฟ้า IPP ที่มีสัญญาผูกพันในระบบทั้งหมด 13 โรง มีถึง 4 โรง ที่ไม่ปรากฏตัวเลขการรับซื้อไฟฟ้าเลยตลอดทั้งปี 2568 แต่ยังคงมีการจ่ายเงิน รวมแล้วถึง 18,374.17 ล้านบาท ได้แก่
1. บริษัท ราช กรุ๊ป จํากัด (มหาชน) (RATCH) ระบุจำนวนเงินที่จ่าย 8,605.37 ล้านบาท
2. บริษัท แก่งคอย เพาเวอร์เจเนอเรชั่น จํากัด (Gulf-GPG) ระบุจำนวนเงินที่จ่าย 4,930.77 ล้านบาท
3. บริษัท ราชบุรีเพาเวอร์ จํากัด (RPCL) ระบุจำนวนเงินที่จ่าย 3,192.47 ล้านบาท
4. บริษัท โกลว์ ไอพีพี จํากัด (GLOW IPP) ระบุจำนวนเงินที่จ่าย 1,645.56 ล้านบาท
*การอ้างอิงเอกสารแจกแจงสูตรการปรับอัตราค่าไฟอันโนมัติ (Ft) ในส่วนการประมาณค่าซื้อไฟฟ้าของการไฟฟ้าฝ่ายพลิตแห่งประเทศไทย (กฟผ.) ปี 2568 เพื่อจะสะท้อนให้เห็นปัญหากำลังการผลิตล้นระบบ และภาระต้นทุนคงที่ผ่านตัวเลข เนื่องจากเป็นฐานข้อมูลทางการเพียงชุดเดียวที่เปิดเผยให้ประชาชนสามารถใช้ศึกษาและวิเคราะห์โครงสร้างงบประมาณการซื้อไฟฟ้าได้ และจากการติดตามข้อมูลย้อนหลัง พบว่าตัวเลขประมาณการกับตัวเลขสรุปในรอบเดือนจริงมักไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ
โดยเงิน 18,374 ล้านบาทนี้ มากกว่าเงิน Claw Back ทั้งหมดที่ กกพ. จะนำมาใช้จนหมดในงวดนี้ (9,471.84 ล้านบาท) เกือบสองเท่า
รากของปัญหานี้อยู่ที่การวางแผนพัฒนากำลังผลิตไฟฟ้า (PDP) ที่ประมาณการความต้องการใช้ไฟฟ้าในอนาคตสูงเกินกว่าความเป็นจริง นำไปสู่การอนุมัติสร้างโรงไฟฟ้าเกินความจำเป็น และเมื่อโรงไฟฟ้าเหล่านั้นสร้างเสร็จ สัญญาที่พ่วงค่าความพร้อมจ่ายที่เซ็นไว้ก็กลายเป็นภาระถาวรที่ต้องจ่ายต่อไปจนสิ้นอายุสัญญา และถูกส่งผ่านมาในบิลค่าไฟของประชาชนอย่างหลีกเลี่ยงไม่ได้
ไทยเผชิญวิกฤต LNG เป็นครั้งที่ 2 แล้ว อย่าให้มีครั้งที่ 3
ค่าไฟที่กำลังปรับขึ้นในงวดนี้ไม่ใช่เรื่องใหม่ เพราะไทยเคยผ่านบทเรียนนี้มาแล้ว โดยมีรูปแบบเดิมซ้ำๆ กัน
ครั้งที่ 1 จากสงครามรัสเซีย – ยูเครน ในปี 2565 ราคา LNG ในตลาดโลกพุ่งสูงอย่างรวดเร็ว ประเทศไทยซึ่งต้องนำเข้า LNG จากตลาด Spot เพื่อชดเชยปริมาณก๊าซจากอ่าวไทยและเมียนมาที่ลดลง ต้องแบกรับราคาก๊าซที่สูงกว่า 900 บาท/ล้านบีทียู ในบางช่วง ส่งผลให้ราคา Pool Gas ซึ่งเป็นราคาเฉลี่ยก๊าซที่ใช้ผลิตไฟฟ้าปรับตัวขึ้นแตะ 481.98 บาท/ล้านบีทียู ทำให้ค่าไฟฟ้าพุ่งสูงถึง 4.72 บาท/หน่วย ซึ่งสูงที่สุดเท่าที่เคยมีมา และหากไม่มีมาตรการแทรกแซงของรัฐ ราคาอาจต้องปรับขึ้นไปถึง 7.32 บาท/หน่วย ผลลัพธ์ที่ตามมาคือหนี้ AF สะสมของ กฟผ. พุ่งขึ้นสูงสุดเป็นประวัติการณ์ที่ 158,957.25 ล้านบาท ในรอบเดือนมกราคม – เมษายน 2566 และภาระหนี้ดังกล่าวยังคงถูกทยอยชำระอยู่จนถึงปัจจุบัน
ครั้งที่ 2 (ปัจจุบัน) จากสงครามตะวันออกกลาง ในปี 2569 ความไม่สงบในตะวันออกกลางส่งผลให้ราคา LNG Spot ปรับตัวขึ้นมาอยู่ที่ 25 ดอลลาร์สหรัฐฯ/ล้านบีทียู (ประมาณ 816 บาท/ล้านบีทียู อ้างอิงอัตราแลกเปลี่ยนที่ 1 ดอลลาร์สหรัฐฯ เท่ากับ 32.64 บาท)
โดยในครั้งนี้มีปัจจัยที่ทำให้น่ากังวลเป็นพิเศษ จากข้อมูลการนำเข้า LNG ตั้งแต่ปี 2554 จนถึงปัจจุบัน พบว่า กาตาร์เป็นแหล่งนำเข้า LNG หลักและใหญ่ที่สุดของไทยมาโดยตลอด การนำเข้า LNG จากกาตาร์นั้นต้องผ่านเส้นทางเดินเรือที่ผ่านช่องแคบฮอร์มุซ ซึ่งเป็นจุดคอขวดทางพลังงานที่สำคัญที่สุดในโลก ไม่เพียงเท่านั้น เมื่อวันที่ 19 มีนาคม 2569 ผู้บริหาร QatarEnergy รัฐวิสาหกิจด้านพลังงานของกาตาร์ เปิดเผยว่า จากการที่อิหร่านโจมตีนิคมอุตสาหกรรม ราส ลัฟฟาน (Ras Laffan) ศูนย์กลางการผลิตก๊าซหลักของกาตาร์ ด้วยขีปนาวุธ ได้ทำลายสายการผลิต LNG ไปถึง 2 สาย ส่งผลให้ขีดความสามารถในการส่งออกก๊าซธรรมชาติของกาตาร์หายไปทันที ร้อยละ 17 QatarEnergy จึงประกาศภาวะเหตุสุดวิสัย ระงับการส่งก๊าซตามสัญญาซื้อขายระยะยาวกับประเทศคู่ค้าหลัก ได้แก่ อิตาลี เบลเยียม เกาหลีใต้ และจีน โดยคาดว่าการซ่อมแซมจะกินเวลา 3–5 ปี ซึ่งจะทำให้อุปทานก๊าซในยุโรปและเอเชียเข้าสู่ภาวะขาดแคลนอย่างหนักในช่วงฤดูหนาวที่จะมาถึง
สิ่งที่น่าสังเกตคือ ไทยเพิ่งผ่านบทเรียนเรื่องนี้มาเมื่อ 4 ปีก่อน แต่โครงสร้างพลังงานของประเทศแทบไม่ได้เปลี่ยนแปลงเพื่อลดความเสี่ยงลงเลย ในปี 2567 ประเทศไทยยังคงผลิตไฟฟ้าจากก๊าซธรรมชาติสูงถึง 58.19% และพึ่งพาการนำเข้าก๊าซ (LNG และเมียนมา) รวมกว่า 46.45% ของปริมาณก๊าซที่ใช้ผลิตไฟฟ้าทั้งหมด ยิ่งไปกว่านั้น แผน PDP 2024 ยังคงวางสัดส่วนโรงไฟฟ้าก๊าซธรรมชาติไว้ในระบบถึง 41% ในปี 2580 และ Gas Plan 2024 คาดการณ์ว่าปริมาณการนำเข้า LNG ในปี 2580 จะคิดเป็นสัดส่วนสูงถึง 43% ของปริมาณก๊าซทั้งหมด ซึ่งส่วนใหญ่เพื่อใช้ในการผลิตไฟฟ้า
หากราคา LNG ในตลาดโลกเกิดความผันผวนครั้งที่ 3 ไม่ว่าจะจากสงคราม ภัยพิบัติทางธรรมชาติ หรือความขัดแย้งทางภูมิรัฐศาสตร์อื่นๆ ไทยจะยังคงเผชิญกับบทเรียนเดิมซ้ำอีก และครั้งนี้อาจไม่มีเงิน Claw Back เหลือไว้รองรับแล้ว
ปฏิรูปโครงสร้าง ทางออกที่เลี่ยงไม่ได้
การนำเสนอ 3 แนวทางของ กกพ. ในงวดนี้ทำให้เห็นชัดขึ้นว่าราคาก๊าซธรรมชาติที่ผันผวนส่งผลต่อค่าไฟได้แค่ไหน และการที่ กกพ. ต้องใช้เงิน Claw Back จนหมดในงวดเดียว คือสัญญาณที่ชัดเจนว่าเครื่องมือบริหารจัดการค่าไฟแบบแก้ที่ปลายทางกำลังจะหมดลงแล้ว แต่แนวทางการปรับค่าไฟฟ้าทั้ง 3 แนวทางไม่มีแนวทางใดที่ตอบคำถามหลักว่าจะทำอย่างไรให้ต้นทุนค่าไฟลดลงจริงๆ
การแก้ปัญหาที่ยั่งยืนจึงควรมุ่งไปที่การปฏิรูปเชิงโครงสร้างอย่างน้อยใน 4 ด้าน
1. ทบทวนแผน PDP ให้การพยากรณ์การใช้ไฟไม่สูงเกินจริงจนทำให้ต้องสร้างโรงไฟฟ้าเพิ่มจนล้นเกิน โดยปัจจุบัน ร่างแผน PDP 2026 คาดความต้องการไฟฟ้าสูงสุด (Peak Demand) ในปี 2593 ไว้ที่ 77,374 MW หรือมากกว่าปัจจุบันถึง 2 เท่า โดยมาจากการคาดการณ์การเติบโตของ Data Center และ EV อย่างไรก็ตามการพยากรณ์ดังกล่าวอยู่บนฐานข้อมูลก่อนจะเกิดเหตุการณ์สงครามในตะวันออกกลาง ที่อาจทำให้ตัวเลขการใช้ไฟสูงเกินจริง โดยจะก่อให้เกิดการอนุมัติสร้างโรงไฟฟ้าใหม่ที่ไม่จำเป็นในอนาคตเพิ่มขึ้นอีก
2. ปรับโครงสร้างสัญญา AP/CP ให้สะท้อนการผลิตจริง สัญญาแบบไม่ใช้ก็ต้องจ่ายที่ใช้อยู่ในปัจจุบันสร้างต้นทุนคงที่ที่ไม่ยืดหยุ่นและไม่สะท้อนการใช้งานจริง การเจรจาปรับสัญญาหรือออกแบบโครงสร้างสัญญาใหม่สำหรับโรงไฟฟ้าที่จะเข้าระบบในอนาคตให้มีความยืดหยุ่นมากขึ้น จะช่วยลดภาระนี้ในระยะยาวได้
3. ลดการพึ่งพา LNG และกระจายแหล่งนำเข้า ตราบใดที่ไทยยังพึ่งพา LNG จากกาตาร์เป็นหลักผ่านเส้นทางที่เสี่ยงต่อความขัดแย้งในตะวันออกกลาง ค่าไฟของไทยก็จะยังคงเชื่อมโยงกับความผันผวนของสถานการณ์ภูมิรัฐศาสตร์โลกอย่างแยกไม่ออก การกระจายแหล่งนำเข้าและเพิ่มสัดส่วนพลังงานในประเทศเป็นสิ่งที่ต้องเร่งดำเนินการ ไม่ใช่รอให้เกิดวิกฤตแล้วค่อยตั้งรับเหมือนที่ผ่านมา
4. เร่งพัฒนาพลังงานแสงอาทิตย์ร่วมกับระบบกักเก็บพลังงาน พลังงานแสงอาทิตย์เป็นแหล่งผลิตไฟฟ้าใหม่ที่ถูกที่สุดในไทยแล้ว และการผสมผสานกับระบบกักเก็บพลังงาน (Battery Storage) จะช่วยเพิ่มเสถียรภาพให้กับระบบไฟฟ้าได้มากขึ้น การเพิ่มสัดส่วนพลังงานชนิดนี้ไม่เพียงแต่จะช่วยลดการพึ่งพาเชื้อเพลิงนำเข้าที่มีความผันผวน แต่ยังเป็นการลดต้นทุนค่าไฟในระยะยาวอย่างแท้จริง
 บทความยอดนิยม