จากประเด็นปัญหาการตั้งดาต้าเซ็นเตอร์ในประเทศไทย จนเกิดการตรวจสอบและการตั้งคณะกรรมการนโยบายการประกอบกิจการดาต้าเซ็นเตอร์ (บอร์ดดาต้าเซ็นเตอร์) เพื่อเร่งจัดระเบียบและวางเกณฑ์ควบคุม รวมไปถึงการออกนโยบาย กฎหมายพิเศษ ในการกำกับดูแลดาต้าเซ็นเตอร์ ซึ่งถือเป็นอุตสาหกรรมใหม่ (New Engine) ที่กำลังเติบโตอย่างมากในประเทศไทย
อย่างไรก็ตามภายใต้การเติบโตอย่างรวดเร็วของสิ่งนี้ ก็ยังมีความกังวลใจหลายประการ ไม่ว่าจะเป็นผลกระทบต่อสิ่งแวดล้อม ซึ่งเกิดขึ้นแล้วหลายกรณีทั้งน้ำมันรั่ว การลักลอบทิ้งขยะ ไปจนถึงการตั้งอยู่กลางชุมชน การใช้น้ำของดาต้าเซ็นเตอร์ที่อาจจะเกิดการแย่งชิงการใช้น้ำกับประชาชนในพื้นที่ที่มีการขาดแคลนอยู่แต่เดิม โดยเฉพาะใน EEC
ไปจนถึงการใช้ไฟฟ้า ทั้งจำนวนการใช้ไฟฟ้าที่อาจจะกลายมาเป็นภาระในโครงสร้างไฟฟ้าของไทยทั้งการสร้างโรงไฟฟ้าใหม่ หรือการสร้างโครงสร้างพื้นฐานอื่นๆ เพื่อมาเอื้ออำนวยดาต้าเซ็นเตอร์ ไปจนถึงคำถามสำคัญกับเรื่องนโยบายการใช้พลังงานสะอาดของดาต้าเซ็นเตอร์ว่าจะเป็นจริงได้แค่ไหน และจะก่อให้เกิดสินทรัพย์สูญค่าในอนาคตหรือไม่ หากในอนาคตดาต้าเซ็นเตอร์ต้องใช้ไฟสีเขียวเท่านั้น
JustPow ชวนสำรวจข้อมูลดาต้าเซ็นเตอร์ในประเทศไทยทั้งที่เปิดดำเนินการแล้ว อยู่ระหว่างการก่อสร้าง หรือมีแผนที่จะสร้าง ว่ามีการกระจายตัวอยู่อย่างไร เป็นการเข้ามาลงทุนของประเทศใด เหตุใดประเทศไทยจึงกลายเป็นหมุดหมายการลงทุนจากต่างชาติ และสถานการณ์การกำกับดูแลดาต้าเซ็นเตอร์ในภูมิภาคเอเชียตะวันออกเฉียงใต้ ที่สำคัญคือนโยบายการใช้ไฟฟ้าสีเขียวของดาต้าเซ็นเตอร์แต่ละแห่งที่เข้ามาลงทุนในไทย
กรุงเทพฯ ปริมณฑล vs อีอีซี เมื่อโครงสร้างพื้นฐานคือสิ่งที่ดาต้าเซ็นเตอร์ต้องการ
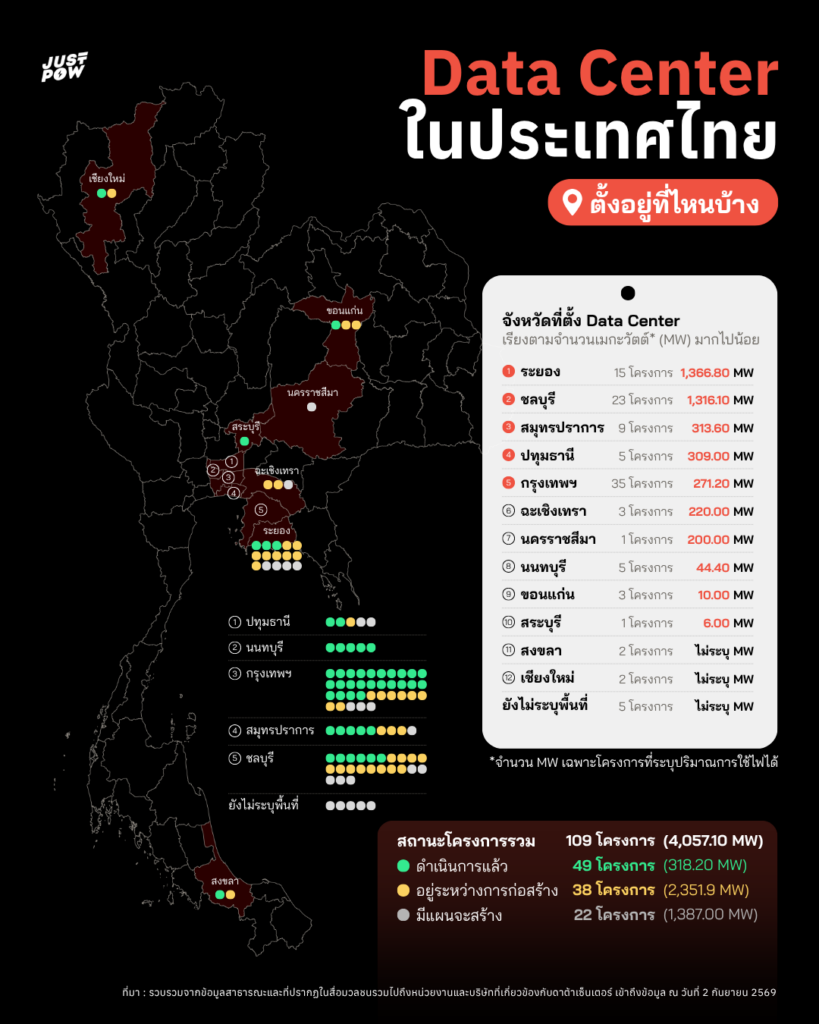
จากการรวบรวมข้อมูลสาธารณะและที่ปรากฏในสื่อมวลชนรวมไปถึงหน่วยงานและบริษัทที่เกี่ยวข้องกับดาต้าเซ็นเตอร์ ของ JustPow พบว่ามีข้อมูลที่ปรากฏว่าเป็นดาต้าเซ็นเตอร์ในประเทศไทย 109 โครงการ รวมปริมาณการใช้ไฟได้ 4,057.10 เมกะวัตต์ โดยสามารถแยกตามสถานะการดำเนินงานได้ดังนี้
- ดาต้าเซ็นเตอร์ที่ดำเนินการแล้ว 49 โครงการ (ใช้ไฟอย่างน้อย 318.2 เมกะวัตต์)
- ดาต้าเซ็นเตอร์ที่อยู่ระหว่างการก่อสร้าง 38 โครงการ (ใช้ไฟอย่างน้อย 2,351.90 เมกะวัตต์)
- ดาต้าเซ็นเตอร์ที่มีแผนจะสร้าง 22 โครงการ (ใช้ไฟอย่างน้อย 1,387 เมกะวัตต์)
และหากแยกเป็นรายจังหวัดจะพบโครงการดาต้าเซ็นเตอร์ปรากฏอยู่ใน 12 จังหวัดดังนี้
- ระยอง 15 โครงการ (ใช้ไฟอย่างน้อย 1,366.80 เมกะวัตต์)
- ชลบุรี 23 โครงการ (ใช้ไฟอย่างน้อย 1,316.10 เมกะวัตต์)
- สมุทรปราการ 9 โครงการ (ใช้ไฟอย่างน้อย 313.60 เมกะวัตต์)
- ปทุมธานี 5 โครงการ (ใช้ไฟอย่างน้อย 309 เมกะวัตต์)
- กรุงเทพฯ 35 โครงการ (ใช้ไฟอย่างน้อย 271.20 เมกะวัตต์)
- ฉะเชิงเทรา 3 โครงการ (ใช้ไฟอย่างน้อย 220 เมกะวัตต์)
- นครราชสีมา 1 โครงการ (ใช้ไฟอย่างน้อย 200 เมกะวัตต์)
- นนทบุรี 5 โครงการ (ใช้ไฟอย่างน้อย 44.40 เมกะวัตต์)
- ขอนแก่น 3 โครงการ (ใช้ไฟอย่างน้อย 10 เมกะวัตต์)
- สระบุรี 1 โครงการ (ใช้ไฟอย่างน้อย 6 เมกะวัตต์)
- สงขลา 2 โครงการ (ยังไม่ระบุปริมาณการใช้ไฟ)
- เชียงใหม่ 2 โครงการ (ยังไม่ระบุปริมาณการใช้ไฟ)
- ยังไม่ระบุพื้นที่ 5 โครงการ (ยังไม่ระบุปริมาณการใช้ไฟ)
จากข้อมูลจะเห็นได้ว่า หากพิจารณาจากจำนวนโครงการ กรุงเทพฯ เป็นจังหวัดที่มีโครงการดาต้าเซ็นเตอร์มากที่สุด โดยเป็นโครงการที่ดำเนินการแล้ว 24 โครงการ กำลังก่อสร้าง 8 โครงการ และมีแผนจะสร้างอีก 3 โครงการ แต่อย่างไรก็ตาม โครงการดาต้าเซ็นเตอร์ในกรุงเทพฯ นั้นส่วนใหญ่เป็นโครงการขนาดเล็กประเภท Colocation ให้บริการรับฝากเซิร์ฟเวอร์ไว้กับ Internet Data Center หรือเรียกโดยย่อๆ ว่า IDC ซึ่งปัจจุบันมีการเช่าเซิร์ฟเวอร์และฝากวางที่ดาต้าเซ็นเตอร์ เป็นบริการรับฝากเครื่องเซอร์ฟเวอร์ และโดยส่วนใหญ่ตั้งอยู่บนอาคาร
ในขณะที่ดาต้าเซ็นเตอร์ขนาดใหญ่ที่มีพื้นที่เป็นของตัวเอง (Stand Alone) ทั้งที่ดำเนินการแล้วหรืออยู่ในระหว่างการก่อสร้าง หรือมีแผนที่จะสร้าง มีจำนวนไม่มากนัก เช่น Daria Data Center จากประเทศสหราชอาณาจักร ขนาด 19.2 เมกะวัตต์ ซึ่งกำลังก่อสร้างอยู่ในย่านห้วยขวาง หรือ DC POWER BN1 ซึ่งปรากฏในข่าวว่าเป็นการร่วมทุนกันระหว่างบริษัท MyTelehaus จากมาเลเซีย และ STECON ของไทย ขนาด 19.2 เมกะวัตต์ ซึ่งกำลังก่อสร้างอยู่ในย่านบางนา เช่นเดียวกันกับ STELLAR DC ที่มีแผนว่าจะสร้างในกรุงเทพฯ ซึ่งเป็นการร่วมทุนกันระหห่างบริษัท SC Zeus จากสิงคโปร์ และ STECON ของไทย
แต่เมื่อพิจารณาจากขนาดของโครงการโดยอ้างอิงจากการใช้ไฟจะพบว่าระยอง เป็นจังหวัดที่มีปริมาณการใช้ไฟจากโครงการดาต้าเซ็นเตอร์มากที่สุด โดยพบว่ามีโครงการที่ดำเนินการแล้ว 3 โครงการ กำลังก่อสร้าง 8 โครงการ และมีแผนจะสร้างอีก 4 โครงการ ซึ่งส่วนมากเป็นโครงการขนาดใหญ่ในรูปแบบ Hyperscaler ใช้ไฟมากกว่า 100 เมกะวัตต์ เช่น Galaxy Peak Rayong จากประเทศสิงคโปร์ ขนาด 160 เมกะวัตต์ ซึ่งอยู่ระหว่างการก่อสร้าง หรือ Haoyang Data Center 1 จากจีน ขนาด 300 เมกะวัตต์ ซึ่งมีแผนว่าจะสร้าง
นอกจากนี้หากดูในภาพรวม จะเห็นว่าโครงการดาต้าเซ็นเตอร์ กระจุกตัวอยู่ในสองพื้นที่หลักก็คือ กรุงเทพฯ ปริมณฑล และเขตพัฒนาพิเศษภาคตะวันออก (EEC) เนื่องจากสองพื้นที่นี้โครงสร้างพื้นฐานหลักที่ดาต้าเซ็นเตอร์ต้องการ ซึ่งก็คือ เสถียรภาพและกำลังไฟฟ้า (Power Supply & Grid Stability) ระบบระบายความร้อนและแหล่งน้ำ (Cooling & Water Resources) และอีกสิ่งหนึ่งที่สำคัญก็คือ โครงข่ายสายไฟเบอร์ออพติกเพื่อให้สามารถรับส่งข้อมูลได้รวดเร็ว
โดยสถานีเชื่อมต่อเคเบิลใต้น้ำ (Cable Landing Station) ที่รับส่งข้อมูลความเร็วสูงเข้า-ออกจากทั่วโลก ตั้งอยู่บริเวณชายฝั่งทะเลของจังหวัดชลบุรีและระยอง โดยในส่วนของจังหวัดชลบุรีมี ADC (Asia Direct Cable) เชื่อมต่อประเทศในเอเชีย และ AAG ที่เชื่อมโยงระหว่างเอเชียตะวันออกเฉียงใต้ไปยังสหรัฐอเมริกา ในพื้นที่อำเภอศรีราชา ส่วนจังหวัดระยอง มีระบบเคเบิล MCT (Malaysia-Cambodia-Thailand) ที่สถานีเคเบิลใต้น้ำโมฬี (MOALEE Cable Landing Station) บริเวณหาดแม่รำพึง ตำบลตะพง อำเภอเมืองระยอง
ในส่วนของกรุงเทพฯ และปริมณฑล ถือเป็นพื้นที่ที่มีการแลกเปลี่ยนข้อมูลหนาแน่นที่สุด จากการกระจุกตัวของประชากรและการประกอบธุรกิจ ทำให้เกิดชุมสายอินเทอร์เน็ตหลัก (Internet Exchange Point – IXP) และศูนย์ข้อมูลหลัก (Data Center) ในหลายพื้นที่สำคัญ เช่น ย่านรัชดาฯ – พระราม 9 เนื่องจากมีระบบโครงข่ายไฟเบอร์ออพติกหลักตัดผ่านหลายเส้นทาง ย่านบางรัก เนื่องจากศูนย์กลางการเชื่อมต่อโครงข่ายระหว่างประเทศ (NT) ย่านบางนา – สมุทรปราการ ที่เชื่อมต่อไปยังโครงข่ายภาคตะวันออก หรือย่านนนทบุรี – แจ้งวัฒนะ ซึ่งเป็นการกระจายสัญญาณอินเทอร์เน็ตออกสู่กรุงเทพฯ ตอนเหนือและภาคกลาง
จึงเป็นเหตุผลว่าดาต้าเซ็นเตอร์ส่วนใหญ่ในประเทศไทยจึงตั้งอยู่ในพื้นที่ที่มีโครงสร้างพื้นฐานครบพร้อม อย่างในพื้นที่กรุงเทพฯ ปริมณฑล และในพื้นที่อีอีซี เพื่อสร้างเสถียรภาพและความมั่นคงในการดำเนินการ เพราะดาต้าเซ็นเตอร์ที่ต้องใช้ไฟ 24 ชั่วโมง ต้องใช้น้ำในการหล่อเย็น และต้องคอยรับส่งข้อมูลได้อย่างรวดเร็วไม่ติดขัด
ดาต้าเซ็นเตอร์ใช้ไฟมากแค่ไหน แล้วเราจะมีไฟพอหรือเปล่า
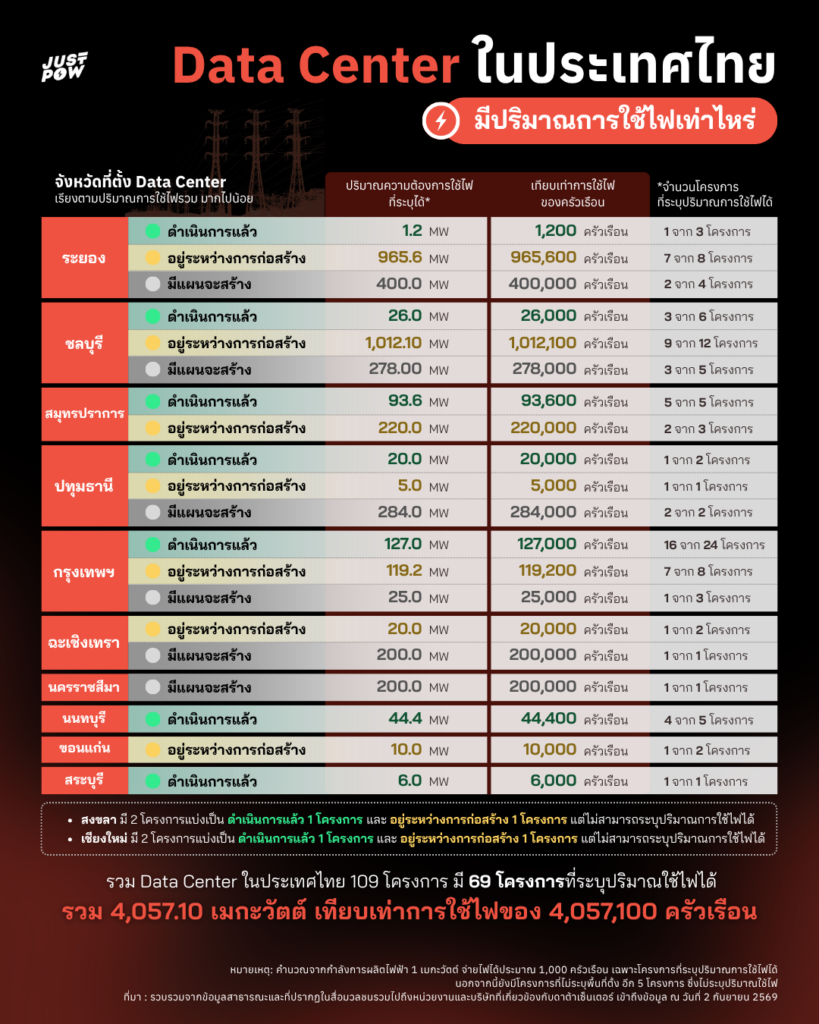
ประเด็นปัญหาที่สร้างความกังวลไปทั่วโลกของดาต้าเซ็นเตอร์ก็คือ การใช้ทรัพยากรจำนวนมหาศาล ทั้งน้ำและไฟ ที่ต้องใช้ในการดำเนินการดาต้าเซ็นเตอร์ตลอด 24 ชั่วโมง จากการรวบรวมข้อมูลสาธารณะและที่ปรากฏในสื่อมวลชนรวมไปถึงหน่วยงานและบริษัทที่เกี่ยวข้องกับดาต้าเซ็นเตอร์ ของ JustPow พบว่าประเทศไทยมีดาต้าเซ็นเตอร์ 109 โครงการ มี 69 โครงการที่สามารถระบุปริมาณการใช้ไฟฟ้าได้ โดยพบว่า
1. ดาต้าเซ็นเตอร์ที่ดำเนินการแล้ว ใช้ไฟอย่างน้อย 318.2 เมกะวัตต์ (ระบุได้ 31 จาก 49 โครงการ)
2. ดาต้าเซ็นเตอร์ที่อยู่ระหว่างการก่อสร้าง ใช้ไฟอย่างน้อย 2,351.9 เมกะวัตต์ (ระบุได้ 28 จาก 38 โครงการ)
3. ดาต้าเซ็นเตอร์ที่มีแผนจะสร้าง ใช้ไฟอย่างน้อย 1,387 เมกะวัตต์ (ระบุได้ 10 จาก 22 โครงการ)
เมื่อรวมทั้งประเทศ ดาต้าเซ็นเตอร์ที่ระบุปริมาณการใช้ไฟได้ 69 โครงการ ใช้ไฟอย่างน้อย 4,057.1 เมกะวัตต์ (MW) หากคำนวณจากกำลังผลิตไฟฟ้า 1 MW ที่จ่ายไฟได้ประมาณ 1,000 ครัวเรือน จะเทียบเท่ากับการใช้ไฟของ 4,057,100 ครัวเรือน แต่เมื่อแยกตามพื้นที่จะเห็นว่า ภาระการใช้ไฟฟ้าของดาต้าเซ็นเตอร์ในไทยไม่ได้กระจายแบบเท่ากัน โดยในกรุงเทพฯ มีดาต้าเซ็นเตอร์ที่ระบุตัวเลขการใช้ไฟได้ รวม 271.2 MW โดยเป็นโครงการที่ดำเนินการแล้ว 127 MW (16 จาก 24 โครงการ) กำลังก่อสร้าง 119.2 MW (7 จาก 8 โครงการ) และมีแผนจะสร้าง 25 MW (1 จาก 3 โครงการ) ในขณะที่ 3 จังหวัดใน EEC ได้แก่ ชลบุรี ระยอง และฉะเชิงเทรา มีดาต้าเซ็นเตอร์รวม 41 โครงการ ใช้ไฟอย่างน้อย 2,902.9 MW (จาก 27 โครงการที่ระบุตัวเลขได้) หรือประมาณ 71.6% ของความต้องการใช้ไฟจากดาต้าเซ็นเตอร์รวมทั้งประเทศ แบ่งเป็น
1. ดำเนินการแล้ว 9 โครงการ ใช้ไฟอย่างน้อย 27.2 MW (ระบุได้ 4 จาก 9 โครงการ)
2. อยู่ระหว่างการก่อสร้าง 22 โครงการ ใช้ไฟอย่างน้อย 1,997.7 MW (ระบุได้ 17 จาก 22 โครงการ)
3. มีแผนจะสร้าง 10 โครงการ ใช้ไฟอย่างน้อย 878.0 MW (ระบุได้ 6 จาก 10 โครงการ)
ตัวเลขนี้สะท้อนว่าดาต้าเซ็นเตอร์ในกรุงเทพฯ ส่วนใหญ่เป็นโครงการที่เปิดดำเนินการอยู่แล้ว ในขณะที่ดาต้าเซ็นเตอร์ใน EEC ที่เปิดดำเนินการแล้วกลับใช้ไฟเพียง 27.2 MW ส่วนที่เหลือเป็นโครงการที่ยังสร้างไม่เสร็จหรือยังอยู่ในแผน ซึ่งรวมกันสูงถึง 2,875.7 MW หมายความว่าภาระด้านไฟฟ้าส่วนใหญ่ของดาต้าเซ็นเตอร์ในไทยยังมาไม่ถึง แต่จะไปกระจุกตัวอยู่ในพื้นที่ EEC เมื่อโครงการก่อสร้างแล้วเสร็จ
เมื่อนำความต้องการใช้ไฟของดาต้าเซ็นเตอร์ไปเปรียบเทียบกับปริมาณการใช้ไฟฟ้าไฟรวมของแต่ละจังหวัดในปี 2568 จะยิ่งเห็นภาพภาระไฟฟ้าที่ต่างกันอย่างชัดเจน โดยกรุงเทพฯ มีปริมาณการใช้ไฟรวม 4,369.4 MW ดังนั้นดาต้าเซ็นเตอร์ในกรุงเทพฯ ที่ระบุตัวเลขได้ทุกสถานะรวม 271.2 MW จึงคิดเป็นเพียง 6.21% ของจังหวัด ขณะที่ชลบุรีใช้ไฟรวม 2,362.1 MW ดาต้าเซ็นเตอร์ในชลบุรีมีปริมาณใช้ไฟรวม 1,316.1 MW หรือคิดเป็น 55.7% ระยองใช้ไฟรวม 3,329.0 MW ดาต้าเซ็นเตอร์ใช้ไฟ 1,366.8 MW คิดเป็น 41.1% และฉะเชิงเทรา ใช้ไฟรวม 662.5 MW ดาต้าเซ็นเตอร์ 220.0 MW คิดเป็น 33.2% ของจังหวัด
ดาต้าเซ็นเตอร์ใช้น้ำมากแค่ไหน แล้วน้ำจะพอหรือเปล่า
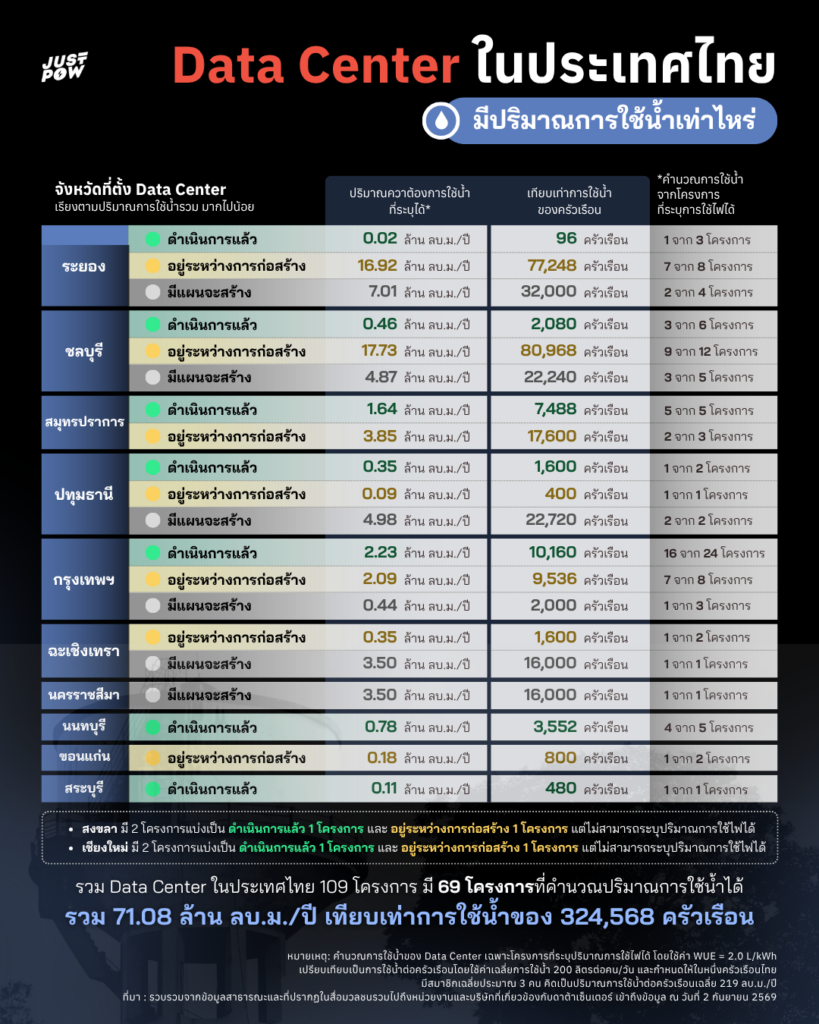
นอกจากไฟ ดาต้าเซ็นเตอร์ยังต้องใช้น้ำปริมาณมหาศาลในระบบระบายความร้อน JustPow ใช้หลักการคำนวณประสิทธิภาพการใช้น้ำ (Water Usage Effectiveness : WUE) โดย The Green Grid เพื่อใช้ประเมินความคุ้มค่าในการใช้น้ำของดาต้าเซ็นเตอร์ โดยในการคำนวณจะใช้ค่า WUE ที่ 2.0 ลิตรต่อกิโลวัตต์-ชั่วโมง ซึ่งเป็นค่าอ้างอิงมาตรฐาน (Baseline) ของดาต้าเซ็นเตอร์ทั่วไป โดยนำไปคำนวณร่วมกับปริมาณการใช้ไฟตลอดทั้งปี (kWh/ปี) ของดาต้าเซ็นเตอร์แต่ละแห่ง แล้วเทียบเป็นการใช้น้ำของครัวเรือนโดยใช้ค่าเฉลี่ย 200 ลิตรต่อคนต่อวัน และ 3 คนต่อครัวเรือน หรือราว 219 ลูกบาศก์เมตร (ลบ.ม.) ต่อครัวเรือนต่อปี ตัวเลขนี้จึงเป็นการคำนวณเบื้องต้นจากดาต้าเซ็นเตอร์ที่เปิดเผยปริมาณการใช้ไฟเท่านั้น ซึ่งมีเพียง 69 โครงการ จากทั้งหมด 109 โครงการ ตัวเลขการใช้น้ำจริงของดาต้าเซ็นเตอร์จะต้องติดตามจากการขอใช้น้ำทั้งจากโครงการดาเซ็นเตอร์เอง หรือตัวนิคมอุตสาหกรรมที่ดาต้าเซ็นเตอร์ตั้งอยู่
จากการคำนวณพบว่าดาต้าเซ็นเตอร์ทั้งประเทศต้องการน้ำอย่างน้อย 71.08 ล้าน ลบ.ม./ปี เทียบเท่าการใช้น้ำของ 324,568 ครัวเรือน โดยแบ่งตามสถานะได้ดังนี้
1. ดำเนินการแล้ว ใช้น้ำอย่างน้อย 5.57 ล้าน ลบ.ม./ปี (เทียบเท่า 25,456 ครัวเรือน)
2. อยู่ระหว่างการก่อสร้าง ใช้น้ำอย่างน้อย 41.21 ล้าน ลบ.ม./ปี (เทียบเท่า 188,152 ครัวเรือน)
3. มีแผนจะสร้าง ใช้น้ำอย่างน้อย 24.30 ล้าน ลบ.ม./ปี (เทียบเท่า 110,960 ครัวเรือน)
เมื่อแยกตามจังหวัด ระยองเป็นจังหวัดที่ดาต้าเซ็นเตอร์ต้องการน้ำมากที่สุดที่ 23.95 ล้าน ลบ.ม./ปี เทียบเท่า 109,344 ครัวเรือน ตามด้วยชลบุรี 23.06 ล้าน ลบ.ม./ปี หรือ 105,288 ครัวเรือน สมุทรปราการ 5.49 ล้าน ลบ.ม./ปี หรือ 25,088 ครัวเรือน ปทุมธานี 5.41 ล้าน ลบ.ม./ปี หรือ 24,720 ครัวเรือน กรุงเทพฯ 4.75 ล้าน ลบ.ม./ปี หรือ 21,696 ครัวเรือน และฉะเชิงเทรา 3.85 ล้าน ลบ.ม./ปี หรือ 17,600 ครัวเรือน หากรวม 3 จังหวัดใน EEC จะอยู่ที่ 50.86 ล้าน ลบ.ม./ปี เทียบเท่า 232,232 ครัวเรือน
เมื่อเทียบกับประมาณการความต้องการน้ำของทั้งประเทศในปี 2570 ซึ่งรวมทุกภาคส่วนจะอยู่ที่ 230,608 ล้าน ลบ.ม./ปี ความต้องการน้ำของดาต้าเซ็นเตอร์ที่คำนวณได้ 71.08 ล้าน ลบ.ม./ปี คิดเป็นเพียงประมาณ 0.03% เท่านั้น และเมื่อเทียบรายจังหวัดกับความต้องการน้ำรวมของจังหวัดนั้น ดาต้าเซ็นเตอร์เป็นสัดส่วนไม่ถึง 1% ในทุกจังหวัด เมื่อดูเฉพาะในพื้นที่ EEC ซึ่งดาต้าเซ็นเตอร์กระจุกตัวอยู่ มีความต้องการน้ำรวม 3 จังหวัดในปี 2570 อยู่ที่ 11,064 ล้าน ลบ.ม./ปี เมื่อเทียบแล้วดาต้าเซ็นเตอร์ใน EEC มีความต้องการน้ำคิดเป็นราว 0.46% เท่านั้น แม้ตัวเลขอาจดูไม่มาก แต่ปัญหาของ EEC ไม่ได้อยู่ที่ปริมาณน้ำรวม หากแต่อยู่ที่น้ำในพื้นที่ซึ่งขาดแคลนอยู่แล้ว
ข้อมูลจาก “รายงานวิจัยโครงการการบริหารและการประมวลผลการศึกษาโครงการวิจัยเพื่อจัดทำข้อเสนอแนะสมดุลน้ำและมาตรการลดการใช้น้ำเพื่อการพัฒนาอย่างยั่งยืน ในการพัฒนาระเบียงเศรษฐกิจพิเศษภาคตะวันออก (EEC)” ปี 2563 โดย รศ.ดร.บัญชา ขวัญยืน และคณะ ชี้ให้เห็นว่า หากไม่มีการผันน้ำข้ามลุ่มน้ำ พื้นที่ลุ่มน้ำชายฝั่งทะเลตะวันออก 1 ในจังหวัดชลบุรี จะเผชิญวิกฤตขาดแคลนน้ำรุนแรงที่สุดถึง 485.76 ล้าน ลบ.ม./ปี ตามมาด้วยลุ่มน้ำสำคัญอีกหลายแห่งที่อยู่ในภาวะน้ำไม่พอใช้อย่างต่อเนื่อง ได้แก่ ลุ่มน้ำคลองท่าลาด (ฉะเชิงเทรา) ขาดแคลนน้ำ 71.27 ล้าน ลบ.ม./ปี ลุ่มน้ำแม่น้ำประแสร์ (ระยอง) ขาดแคลนน้ำ 53.32 ล้าน ลบ.ม./ปี และลุ่มน้ำคลองใหญ่ (ระยอง) ขาดแคลนน้ำ 35.12 ล้าน ลบ.ม./ปี ซึ่งดาต้าเซ็นเตอร์ส่วนใหญ่ตั้งอยู่ในพื้นที่ที่ลุ่มน้ำเหล่านี้ขาดน้ำอยู่แล้ว เช่น ศรีราชา หนองใหญ่ นิคมพัฒนา ปลวกแดง และบ้านฉาง
สอดคล้องกับข้อมูลกรมชลประทานในปี 2568 ที่พบว่า อ่างเก็บน้ำขนาดกลางและใหญ่ในภาคตะวันออกมีปริมาณน้ำใช้การได้เฉลี่ยเพียง 50.24% เท่านั้น โดยเฉพาะฉะเชิงเทราที่วิกฤตที่สุด มีน้ำเหลือใช้เพียง 17.58% จนกรมชลประทานต้องออกหนังสือขอความร่วมมือเกษตรกรให้ชะลอการปลูกข้าวนาปี ขณะที่ภาครัฐต้องเร่งแก้ปัญหาด้วยการอนุมัติโครงการอ่างเก็บน้ำคลองวังโตนด จังหวัดจันทบุรี ความจุ 99.50 ล้าน ลบ.ม. งบประมาณ 7,200 ล้านบาท เพื่อเพิ่มความมั่นคงด้านน้ำและรองรับเขตพัฒนาพิเศษภาคตะวันออก (EEC)
ดาต้าเซ็นเตอร์ในไทย เป็นของสัญชาติไหนบ้าง ทำไมถึงมุ่งหน้ามายังประเทศไทย
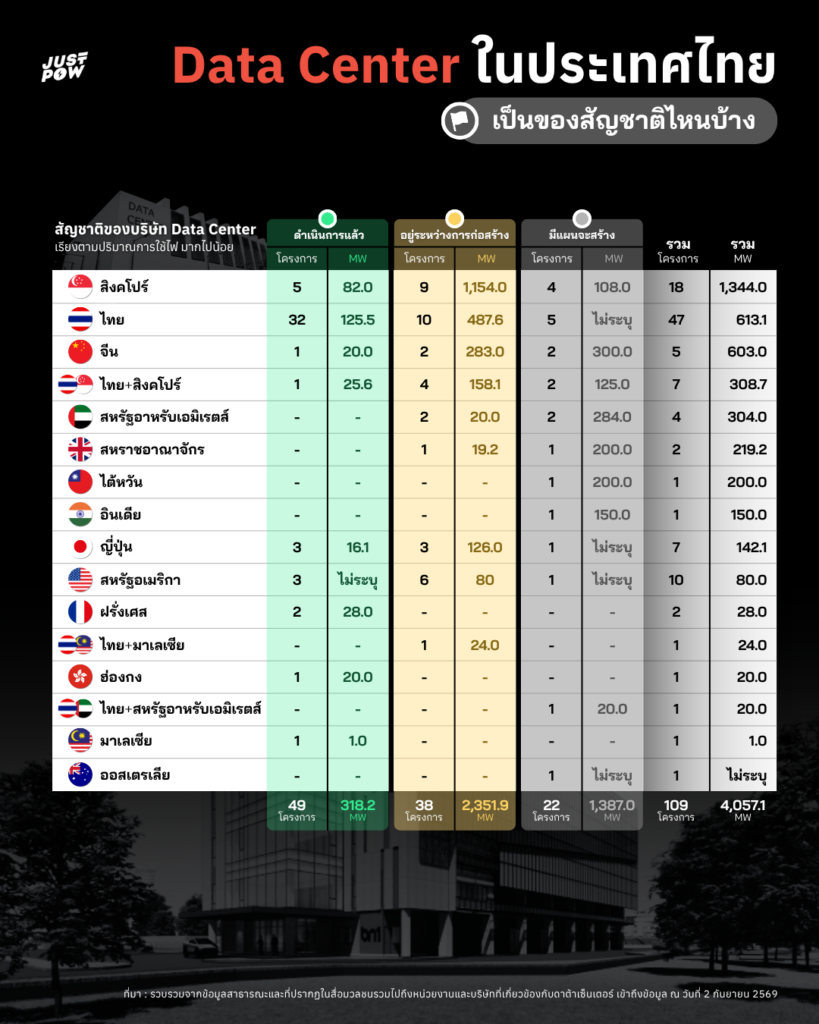
หากพิจารณาสัญชาติของเจ้าของโครงการดาต้าเซ็นเตอร์ทั้งหมด 109 โครงการ จะพบว่า โครงการส่วนใหญ่เป็นการลงทุนจากบริษัทต่างชาติ แบ่งเป็น
- โครงการของบริษัทต่างชาติ 53 โครงการ มีปริมาณการใช้ไฟ 3,091.3 MW หรือคิดเป็น 76.2% ของดาต้าเซ็นเตอร์ทั้งหมด
- โครงการของบริษัทไทย 47 โครงการ มีปริมาณการใช้ไฟ 613.1 MW หรือคิดเป็น 15.1%
- โครงการร่วมทุนระหว่างไทยกับต่างชาติ 9 โครงการ มีปริมาณการใช้ไฟ 352.7 MW หรือคิดเป็น 8.7%
หากดูเฉพาะโครงการของบริษัทต่างชาติ 53 โครงการ และจำแนกตาม 3 อันดับสัญชาติเจ้าของโครงการที่มีกำลังการใช้ไฟรวมสูงสุด จะพบว่าเป็นโครงการของสัญชาติสิงคโปร์ มากที่สุด 18 โครงการ 1,344 MW รองลงมาคือโครงการสัญชาติจีน 5 โครงการ 603 MW และสหรัฐอาหรับเอมิเรตส์ 4 โครงการ 304 MW
จากข้อมูลพบว่า ในบรรดาโครงการดาต้าเซ็นเตอร์ของบริษัทต่างชาติ ‘สิงคโปร์’ ถือเป็นเจ้าของดาต้าเซ็นเตอร์ในไทยมากที่สุด โดยโครงการของสิงคโปร์มี 18 โครงการ ใช้ไฟสูงถึง 1,344.0 MW (33.1% ของการใช้ไฟทั้งหมด) และหากนับรวมโครงการร่วมทุนไทย-สิงคโปร์ อีก 7 โครงการ จะทำให้โครงการที่มีส่วนเกี่ยวข้องกับสิงคโปร์มีรวมกันถึง 25 โครงการ คิดเป็นกำลังไฟรวม 1,652.7 MW หรือสูงถึง 40.74% ของการใช้ไฟจากดาต้าเซ็นเตอร์ทั้งประเทศ โครงการดาต้าเซ็นเตอร์ของสิงคโปร์ส่วนใหญ่กระจุกตัวอยู่ในพื้นที่ EEC โดยเฉพาะในจังหวัดชลบุรีและระยอง ซึ่งใช้ไฟรวมอย่างน้อย 1,018.0 MW หรือคิดเป็น 35.1% ของกำลังไฟดาต้าเซ็นเตอร์ทั้งหมดใน EEC
ประเทศขนาดเล็กอย่างสิงคโปร์กลายเป็นเจ้าของดาต้าเซ็นเตอร์ในไทยมากที่สุด เพราะสิงคโปร์เองเป็นศูนย์กลางดาต้าเซ็นเตอร์ของภูมิภาค ปัจจุบันสิงคโปร์มีกำลังไฟของดาต้าเซ็นเตอร์ที่เปิดใช้งานแล้วราว 1.0-1.46 กิกะวัตต์ (GW) หรือ 1,000-1,460 MW แต่ด้วยข้อจำกัดวิกฤตด้านพื้นที่และพลังงาน ทำให้รัฐบาลสิงคโปร์ต้องใช้มาตรการควบคุมการเติบโตอย่างเข้มงวดที่สุด โดยรัฐบาลสิงคโปร์ มีการควบคุมผ่านกรอบ Green Data Centre Roadmap ที่อนุมัติโครงการใหม่เฉพาะที่ใช้เทคโนโลยีสีเขียว และเคยสั่งระงับการสร้างดาต้าเซ็นเตอร์ใหม่ชั่วคราว (moratorium) ระหว่างปี ค.ศ. 2019-2022 ก่อนเปิดให้ยื่นขออนุญาตแบบมีโควตา (Call for Application) โดยโครงการที่จะได้รับอนุมัติใหม่ ต้องใช้พลังงานสะอาด มีประสิทธิภาพสูง มีค่า PUE ต่ำกว่า 1.25 และผ่านมาตรฐาน Green Mark ของสิงคโปร์เท่านั้น นอกจากนี้ในเดือนกรกฎาคม ปี 2568 ยังมีร่างกฎหมาย Digital Infrastructure Bill ที่อยู่ระหว่างรับฟังความเห็น กำหนดให้ดาต้าเซ็นเตอร์ที่ใช้ไฟตั้งแต่ 3 MW ต้องขอใบอนุญาต และที่ใช้ไฟเกิน 10 MW อยู่ภายใต้การกำกับด้านความปลอดภัยเพิ่มเติม
ข้อจำกัดและมาตรการที่ตึงตัวทั้งหมดนี้ กลายเป็นแรงผลักสำคัญที่ทำให้การเติบโตของดาต้าเซ็นเตอร์ในสิงคโปร์เริ่มชะลอตัวลง และทำให้กลุ่มทุนสิงคโปร์เบนเข็มออกมาปักหมุดในไทยและประเทศเพื่อนบ้านแทน
โดยพื้นที่หลักที่รองรับการขยายตัวของดาต้าเซ็นเตอร์ในสิงคโปร์คือเมืองโจฮอร์ ประเทศมาเลเซีย ซึ่งอยู่ติดชายแดนสิงคโปร์ และถูกพัฒนาภายใต้เขตเศรษฐกิจพิเศษ Johor-Singapore (JS-SEZ) ครองสัดส่วนมากกว่า 60% ของดาต้าเซ็นเตอร์ในมาเลเซีย อีกแห่งคือเกาะบาตัมของอินโดนีเซีย ห่างจากสิงคโปร์ราว 20 กิโลเมตร อินโดนีเซียตั้งเขตเศรษฐกิจพิเศษบนเกาะนี้เพื่อรับโครงการขนาดใหญ่ที่ไหลมาจากสิงคโปร์ โดยเชื่อมต่อด้วยสายเคเบิลใต้น้ำเข้าสิงคโปร์โดยตรง
อย่างไรก็ตาม ทั้งสองพื้นที่กลับต้องเผชิญทั้งข้อจำกัดเรื่องน้ำและไฟ โดยในโจฮอร์ รัฐต้องสั่งระงับการขยายโครงการที่ใช้ระบบทำความเย็นด้วยน้ำชั่วคราวเพื่อป้องกันน้ำประปาขาดแคลน และสั่งปรับโครงสร้างค่าไฟสำหรับผู้ใช้ไฟรายใหญ่อย่างดาต้าเซ็นเตอร์ขึ้นราว 10-14% ขณะที่เกาะบาตัมซึ่งไม่มีแหล่งน้ำธรรมชาติขนาดใหญ่ ต้องพึ่งพาอ่างเก็บน้ำและน้ำฝน กลับต้องรองรับดาต้าเซ็นเตอร์ขนาดใหญ่ที่ใช้น้ำสูงถึง 1-3 ล้านลิตรต่อวัน ซึ่งเทียบเท่ากับการใช้น้ำของคนในพื้นที่นับหมื่นคน อีกทั้งโครงข่ายไฟฟ้าของอินโดนีเซียยังคงพึ่งพาถ่านหินเป็นหลัก ซึ่งย้อนแย้งกับเป้าหมายการใช้พลังงานสะอาดของบริษัทเทคโนโลยีระดับโลก ข้อจำกัดทางธรรมชาติและโครงสร้างพื้นฐานของทั้งสองประเทศนี้ จึงกลายเป็นแรงดันสำคัญที่ทำให้การขยายตัวของดาต้าเซ็นเตอร์กระจายมายังประเทศไทยในที่สุด
กฎเกณฑ์ดาต้าเซ็นเตอร์ในอาเซียน
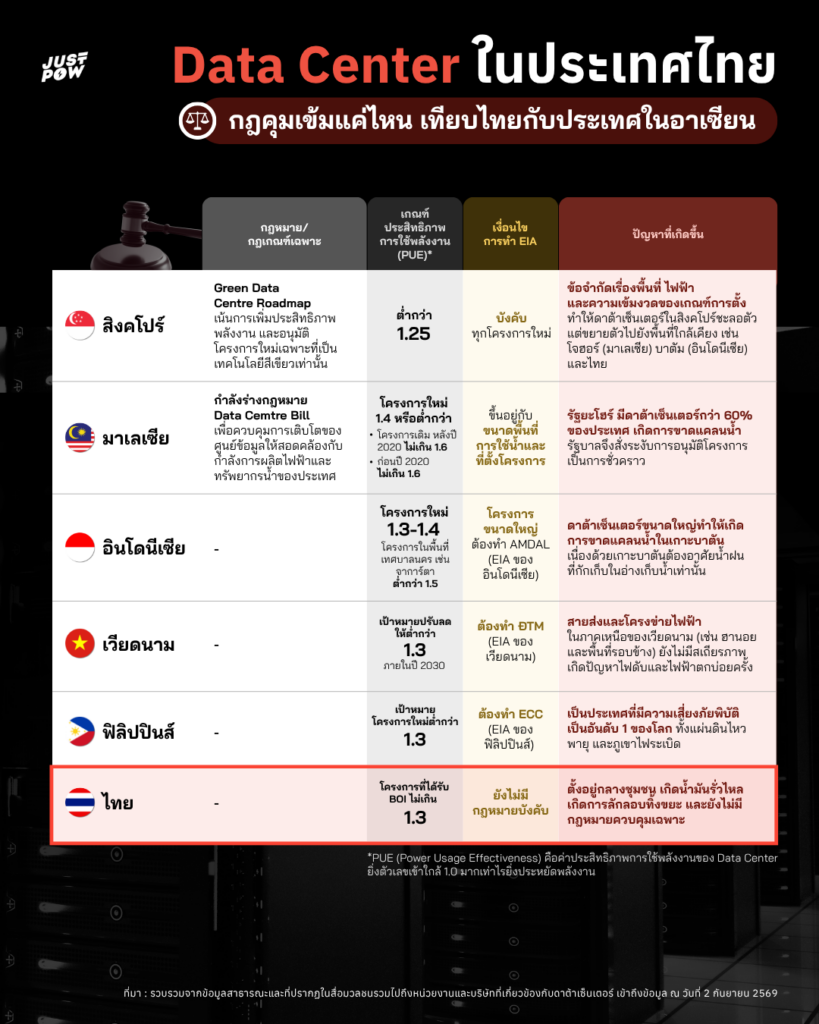
เมื่อเปรียบเทียบกฎเกณฑ์กำกับดูแลดาต้าเซ็นเตอร์ในภูมิภาคอาเซียน จะเห็นว่า สิงคโปร์ เป็นประเทศแรกๆ ที่วางกติกาเชิงรุกและควบคุมการเติบโตด้วยระบบโควตาอย่างเข้มงวด ทั้งการสั่งระงับการสร้างใหม่ชั่วคราว (Moratorium) ในช่วงปี ค.ศ. 2019-2022 การบังคับใช้กรอบ Green Data Centre Roadmap ที่อนุมัติเฉพาะโครงการเทคโนโลยีสีเขียวพร้อมกำหนดค่า PUE ต่ำกว่า 1.25 รวมไปถึงร่างกฎหมาย Digital Infrastructure Bill ในปี ค.ศ. 2025 ขณะที่ประเทศอื่นในอาเซียนเริ่มวางกฎเกณฑ์ตามหลังเมื่อดาต้าเซ็นเตอร์ขยายตัวไปมากแล้ว เช่น มาเลเซีย แม้ปัจจุบันจะมีดาต้าเซ็นเตอร์เปิดใช้งานเกิน 1 กิกะวัตต์ และมีโครงการในแผนสูงถึง 5-6 กิกะวัตต์ แต่เพิ่งอยู่ระหว่างการร่างกฎหมาย Data Centre Bill เพื่อควบคุมการเติบโตให้สอดคล้องกับกำลังผลิตไฟฟ้าและทรัพยากรน้ำ อินโดนีเซีย มีการกำหนดเกณฑ์ PUE ของโครงการใหม่ไว้ที่ 1.3-1.4 และบังคับให้โครงการขนาดใหญ่ต้องจัดทำรายงานการประเมินผลกระทบสิ่งแวดล้อม (AMDAL) แต่ยังไม่มีกฎหมายกำกับดูแลเฉพาะทาง เวียดนาม มุ่งเน้นการดึงดูดการลงทุนโดยเปิดให้ต่างชาติถือหุ้นดาต้าเซ็นเตอร์ได้ 100% พร้อมตั้งเป้าหมายควบคุมค่า PUE ให้ต่ำกว่า 1.3 ภายในปี ค.ศ. 2030 ส่วน ฟิลิปปินส์ ยังอยู่ในขั้นตอนการร่างกฎหมาย Public Data Centers Act of 2025 ที่กำหนดมาตรฐานด้านพลังงานสะอาดและความทนทานต่อภัยพิบัติ อีกทั้งมีการกำหนดเป้าหมายสำหรับโครงการที่ได้รับ BOI ให้มีค่า PUE ต่ำกว่า 1.3 และต้องผ่านการจัดทำรายงาน ECC (Environmental Compliance Certificate ซึ่งเทียบเท่ากับรายงาน EIA ของฟิลิปปินส์)
ผลของการวางกฎหมายตามหลังการเติบโตของดาต้าเซ็นเตอร์ ส่งผลให้เกิดปัญหาวิกฤตทรัพยากรน้ำและพลังงานขึ้นก่อนที่มาตรการทางกฎหมายจะตามทัน ตัวอย่างเช่นในเมืองโจฮอร์ ประเทศมาเลเซีย รัฐต้องสั่งระงับการขยายโครงการดาต้าเซ็นเตอร์ที่ใช้ระบบทำความเย็นด้วยน้ำเป็นการชั่วคราว หลังเริ่มเกิดปัญหาน้ำประปาขาดแคลน ทั้งยังปรับขึ้นค่าไฟฟ้าสำหรับดาต้าเซ็นเตอร์ หรือในเกาะบาตัม อินโดนีเซีย ดาต้าเซ็นเตอร์ขนาดใหญ่เพียงแห่งเดียวใช้น้ำสูงถึง 1-3 ล้านลิตรต่อวัน ซึ่งสร้างภาระหนักบนเกาะที่ไม่มีแหล่งน้ำธรรมชาติ และต้องพึ่งพาเพียงอ่างเก็บน้ำกับน้ำฝนเท่านั้น จึงทำให้ประชาชนบนเกาะรวมตัวกันประท้วง ในเวียดนามเองก็เกิดปัญหาสายส่งในภาคเหนือยังไม่เสถียรจนเกิดไฟดับและไฟตกบ่อยครั้ง ขณะที่ช่วงแล้งมีน้ำเค็มรุกเข้าพื้นที่ภาคใต้ ทำให้เริ่มมีการแย่งน้ำระหว่างดาต้าเซ็นเตอร์กับภาคเกษตรและครัวเรือน ส่วนในฟิลิปปินส์ เกิดกรณีตัวอย่างที่เมืองบินัน (Biñan) ซึ่งมีรายงานว่าดาต้าเซ็นเตอร์เพียงแห่งเดียวใช้น้ำสูงเกิน 100 ล้านลิตรต่อวัน ในขณะที่ครัวเรือนใช้ประโยชน์จากน้ำเพียง 9 ล้านลิตรต่อวันเท่านั้น
สำหรับประเทศไทย ปัจจุบันยังไม่มีกฎหมายควบคุมดาต้าเซ็นเตอร์โดยเฉพาะ และไม่มีกฎหมายบังคับให้ต้องทำรายงานผลกระทบสิ่งแวดล้อม (EIA) กฎเกณฑ์ที่ใกล้เคียงที่สุดคือเงื่อนไขการส่งเสริมการลงทุนของ BOI ซึ่งดาต้าเซ็นเตอร์ที่ประสิทธิภาพพลังงานสูงต้องมีค่า PUE ไม่เกิน 1.3 ก่อนใช้สิทธิยกเว้นภาษี ต้องติดตั้งระบบไฟฟ้าเพื่อรองรับความต้องการไฟฟ้าของอุปกรณ์ไอที (IT Load) ไม่น้อยกว่า 2 MW ต้องเสนอแผนบริหารจัดการน้ำ และต้องมีหนังสือยืนยันจากคณะกรรมการกำกับกิจการพลังงาน (กกพ.) ก่อนยื่นขอส่งเสริม อย่างไรก็ตาม ดาต้าเซ็นเตอร์ประเภทอื่นที่ไม่ใช่ประสิทธิภาพพลังงานสูง แต่ยังได้รับสิทธิประโยชน์ทางภาษีจาก BOI เช่นเดียวกัน กลับไม่ได้ถูกกำหนดเกณฑ์เรื่อง PUE และไม่ได้มีข้อกำหนดเรื่องปริมาณน้ำสูงสุดที่สามารถใช้ได้ ยิ่งไปกว่านั้น ดาต้าเซ็นเตอร์ที่ไม่ยื่นขอส่งเสริมการลงทุนจะไม่ถูกบังคับด้วยเกณฑ์เหล่านี้เลย
มาตรการกำกับดูแลดาต้าเซ็นเตอร์ของไทยเพิ่งเริ่มถูกวางอย่างเป็นรูปธรรมหลังเกิดข้อร้องเรียนและการตรวจสอบ โดยเมื่อวันที่ 4 กันยายน 2569 คณะกรรมการนโยบายการประกอบกิจการดาต้าเซ็นเตอร์ (บอร์ดดาต้าเซ็นเตอร์) ได้จัดประชุมนัดแรกซึ่งมีนายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง เป็นประธาน ที่ประชุมฯ มีมติสั่งให้ชะลอการอนุมัติและชะลอการก่อสร้างโครงการดาต้าเซ็นเตอร์ทั่วประเทศเป็นการชั่วคราว (ทั้งโครงการที่อยู่ระหว่างขออนุญาต 117 แห่ง และโครงการที่กำลังก่อสร้าง 49 แห่ง รวม 166 แห่ง) พร้อมตั้งคณะอนุกรรมการ 4 ด้าน ได้แก่ ด้านผลประโยชน์ทางเศรษฐกิจ โครงสร้างพื้นฐาน พื้นที่และอาคาร และสิ่งแวดล้อม เพื่อจัดทำเกณฑ์กำกับดูแลภายใน 1 เดือน จนกระทั่งเมื่อวันที่ 27 ตุลาคม 2569 บอร์ดได้เห็นชอบร่างนโยบายการกำกับกิจการดาต้าเซ็นเตอร์ และกระทรวงการคลังเตรียมเสนอเข้าสู่การพิจารณาของคณะรัฐมนตรีในวันที่ 10 พฤศจิกายน 2569 เพื่อสร้างความชัดเจนให้กับนักลงทุน
ร่างนโยบายนี้มี 3 หลักเกณฑ์สำคัญในการกำกับดูแล ได้แก่
1. จัดระเบียบการลงทุนและการใช้ทรัพยากร โดยกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม (ดีอี) จะสร้างระบบแดชบอร์ดข้อมูลดาต้าเซ็นเตอร์ทั่วประเทศ (Data Center Dashboard: TH-DC) ที่แสดงที่ตั้ง สถานะการดำเนินงาน และการใช้ทรัพยากร และกำหนดมาตรฐานขั้นต่ำด้านไฟฟ้า น้ำ ผังเมือง ความปลอดภัย และสิ่งแวดล้อม ทั้งโครงการในและนอกนิคมอุตสาหกรรม
2. การเปลี่ยนผ่านอย่างเป็นธรรม โดยโครงการที่มีอยู่เดิมจะไม่ถูกบังคับใช้ย้อนหลัง แต่ต้องปฏิบัติตามมาตรฐาน Code of Practice (COP) ภายใน 1 ปี ส่วนการลงทุนใหม่ต้องผ่านการคัดกรองและแข่งขันนำเสนอ (Pitching) ว่ามีประโยชน์ต่อประเทศไทย เช่น การมีส่วนร่วมของผู้ประกอบการไทยในห่วงโซ่อุปทาน และการพัฒนาทักษะแรงงานไทย
3. ตั้งศูนย์บริการแบบเบ็ดเสร็จ (Data Center One Stop Service: DC-OSS) โดยกระทรวงดีอีจะเป็นจุดประสานงานเดียวสำหรับนักลงทุน
นอกจากนี้ ร่างนโยบายยังแบ่งดาต้าเซ็นเตอร์ตามปริมาณการใช้ไฟเป็น 7 ระดับ คือ
- ระดับ 1 ไม่เกิน 0.5 MW
- ระดับ 2 มากกว่า 0.5-5 MW
- ระดับ 3 มากกว่า 5-10 MW
- ระดับ 4 มากกว่า 10-20 MW
- ระดับ 5 มากกว่า 20-50 MW
- ระดับ 6 มากกว่า 50-200 MW
- ระดับ 7 ตั้งแต่ 200 MW ขึ้นไป
โดยระดับ 1-4 จะบังคับใช้เกณฑ์ทางเทคนิคขั้นต่ำพื้นฐานและ COP แบบย่อ ระดับ 5 จะใช้ COP เวอร์ชัน 2 และระดับ 6-7 ใช้ COP เวอร์ชัน 3 ซึ่งเข้มงวดที่สุด แต่ยังไม่ชัดเจนว่าเกณฑ์เหล่านี้กำหนดค่า PUE ปริมาณน้ำ หรือสัดส่วนพลังงานสะอาดไว้อย่างไร
ไฟสีเขียวของดาต้าเซ็นเตอร์ จะเป็นจริงได้ไหม และจะส่งผลกระทบอย่างไรต่อประเทศไทยบ้าง
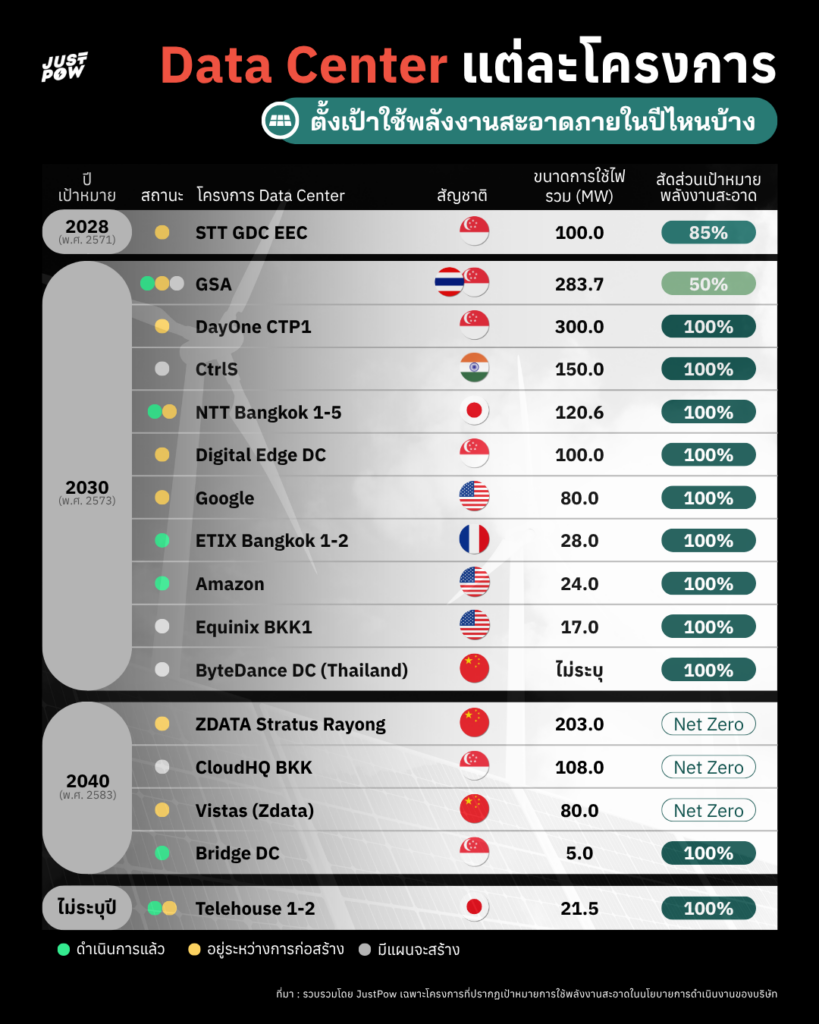
จากการสำรวจนโยบายพลังงานสะอาดของโครงการดาต้าเซ็นเตอร์ในประเทศไทย พบว่าบริษัทข้ามชาติส่วนใหญ่ตั้งเป้าหมายการใช้พลังงานหมุนเวียน 100% ไว้อย่างชัดเจน โดยปี ค.ศ. 2030 (พ.ศ. 2573) เป็นปีที่แต่ละบริษัทตั้งเป้าไว้ตรงกันมากที่สุด โดยกลุ่มผู้พัฒนาดาต้าเซ็นเตอร์ที่มีโครงการขนาดใหญ่ในไทย เช่น DayOne (โครงการ CTP1 ขนาด 300 MW), CtrlS (150 MW), Digital Edge (100 MW) ตลอดจนกลุ่มยักษ์ใหญ่ไฮเปอร์สเกลเลอร์ (Hyperscalers) และบริการคลาวด์ระดับโลกอย่าง Google, Amazon หรือ ByteDance ต่างก็ตั้งเป้าบรรลุการใช้พลังงานหมุนเวียน 100% ภายในปีดังกล่าว
นอกจากนี้ ยังมีผู้ประกอบการที่กำหนดเป้าหมายในกรอบเวลาอื่น เช่น STT GDC EEC ที่ตั้งเป้าหมายการใช้พลังงานหมุนเวียนให้ได้ 85% ภายในปี ค.ศ. 2028 หรือ Bridge Data Centres ที่ตั้งเป้าใช้พลังงานหมุนเวียน 100% ภายในปี ค.ศ. 2040 ขณะที่กลุ่มอย่าง ZDATA Stratus ระยอง, CloudHQ และ Vistas (ZDATA) เลือกตั้งเป้าหมายการเป็นกลางทางคาร์บอน (Net Zero) ภายในปี ค.ศ. 2040 แทน ส่วน Telehouse ยังไม่ได้ระบุปีเป้าหมายที่แน่ชัดสำหรับแต่ละไซต์งาน
ทว่าในอีกด้านหนึ่ง ร่างแผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย (PDP) กลับประเมินความต้องการไฟฟ้าของดาต้าเซ็นเตอร์ไว้สูงถึง 6,799-8,811 MW และเตรียมวางแผนสร้างโรงไฟฟ้าก๊าซธรรมชาติเพิ่มขึ้นอีกกว่า 9,100 MW ซึ่งกระบวนการสร้างโรงไฟฟ้าใหม่ต้องผ่านทั้งการทำรายงาน EIA และขั้นตอนอนุมัติทางกฎหมายอีกหลายขั้นตอน ทำให้โรงไฟฟ้าก๊าซใหม่โรงแรกน่าจะจ่ายไฟเข้าระบบได้เร็วที่สุดคือปี พ.ศ. 2575 (ค.ศ. 2032) เป็นต้นไป
ข้อจำกัดดังกล่าวอาจทำให้เกิดปัญหาตามมาจากปัจจัยด้านเวลาที่ไม่สอดรับกัน หากถึงปี 2030 แล้ว ดาต้าเซ็นเตอร์ปฏิเสธการซื้อไฟฟ้าจากก๊าซธรรมชาติ แล้วเบนเข็มไปจัดหาไฟสะอาดผ่านกลไก Direct PPA หรือ UGT เพื่อรักษานโยบายบริษัทแม่ โรงไฟฟ้าก๊าซธรรมชาติขนาดใหญ่ที่สร้างขึ้นมาใหม่จะเสี่ยงกลายเป็น สินทรัพย์ที่ไม่ได้ใช้ประโยชน์เต็มที่ (stranded assets) ขณะที่ผู้ใช้ไฟทุกคนยังต้องร่วมจ่ายค่าความพร้อมจ่าย (Availability Payment) ซึ่งเป็นค่าที่จ่ายให้โรงไฟฟ้าเพื่อให้พร้อมผลิตไฟ ที่ถูกเรียกเก็บผ่านค่าไฟของเราในทุกเดือน
เพื่อแก้ปัญหาความต้องการใช้ไฟที่พุ่งสูงในช่วง 5 ปีแรกก่อนโรงไฟฟ้าใหม่จะเสร็จ ภาครัฐจึงเตรียมทางออกด้วยการต่อสัญญาโรงไฟฟ้าก๊าซเดิมที่กำลังจะหมดสัญญา รวมประมาณ 3,850 เมกะวัตต์ ได้แก่
1. โรงไฟฟ้าโกลว์ ไอพีพี จ. ชลบุรี 713 เมกะวัตต์
2. โรงไฟฟ้าราชบุรี จ. ราชบุรี 2,041 เมกะวัตต์
3. โรงไฟฟ้าวังน้อย ชุดที่ 3 จ. พระนครศรีอยุธยา 446 เมกะวัตต์
4. โรงไฟฟ้าน้ำพอง จ. ขอนแก่น 650 เมกะวัตต์
การต่ออายุโรงไฟฟ้าก๊าซเดิมรวม 3,850 MW เพื่อรอโรงไฟฟ้าก๊าซใหม่อีก 9,100 MW ไม่เพียงแต่ดันให้ประเทศต้องนำเข้าก๊าซธรรมชาติ (LNG) เพิ่มขึ้น ซึ่งสวนทางกับเป้าหมายการสร้างความมั่นคงทางพลังงาน แต่ยังทำให้ประเทศเสียโอกาสในการเปลี่ยนผ่านสู่พลังงานสะอาด ทั้งที่ในช่วงเวลาเปลี่ยนผ่านก่อนที่โรงไฟฟ้าใหม่จะเข้าระบบ ควรเป็นโอกาสที่ภาครัฐจะเร่งลงทุนในพลังงานหมุนเวียน ร่วมกับระบบกักเก็บพลังงานด้วยแบตเตอรี่ขนาดใหญ่ (BESS) ซึ่งปัจจุบันมีต้นทุนต่อหน่วยถูกกว่าการสร้างโรงไฟฟ้าก๊าซใหม่แล้ว แต่ประเทศไทยกลับเลือกใช้โรงไฟฟ้าก๊าซเดิมเป็นสะพานเชื่อม เพื่อข้ามไปสู่การสร้างโรงไฟฟ้าก๊าซใหม่อีก 9,100 MW อันเป็นการผูกโครงสร้างพลังงานของประเทศไว้กับเชื้อเพลิงฟอสซิลไปอีกหลายสิบปี
ความเสี่ยงเชิงนโยบายนี้ไม่ได้จำกัดอยู่เพียงเรื่องสินทรัพย์ด้อยค่า (Stranded Assets) หรือภาระค่าความพร้อมจ่าย (Availability Payment) ที่ตกอยู่กับประชาชนหากกรณีดาต้าเซ็นเตอร์ต้องหันไปใช้ไฟสีเขียวตามเป้าหมายปี 2030 ยิ่งไปกว่านั้น สังคมยังต้องร่วมแบกรับความเสี่ยงจากราคาค่าไฟที่ผันผวนตามราคาก๊าซนำเข้า และสูญเสียโอกาสในการยกระดับโครงข่ายพลังงานสะอาดของประเทศในระยะยาว สุดท้ายแล้ว คำถามสำคัญที่ยังคงไม่มีคำตอบคือ หากความต้องการใช้ไฟฟ้าจริงของดาต้าเซ็นเตอร์ไม่ได้เกิดขึ้นมหาศาลตามที่ประเมินไว้ ใครจะเป็นผู้แบกรับภาระค่าความพร้อมจ่ายของโรงไฟฟ้าก๊าซธรรมชาติแห่งใหม่เหล่านี้
 บทความยอดนิยม