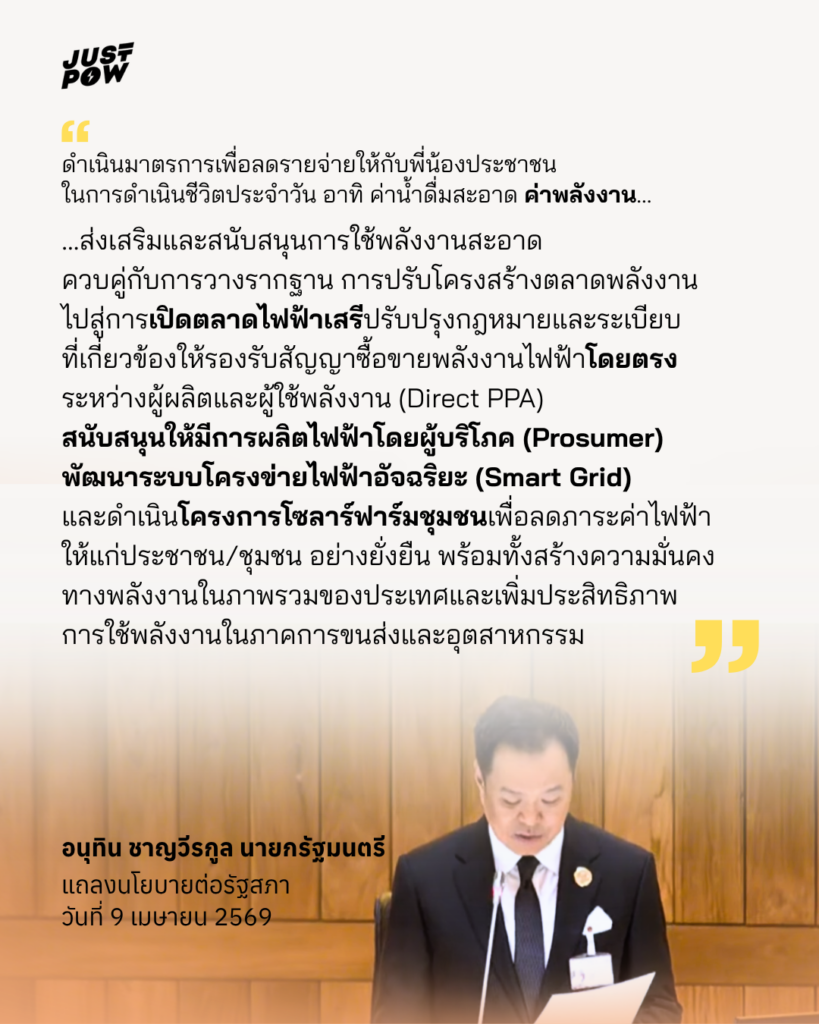
จากคำแถลงนโยบายของ อนุทิน ชาญวีรกูล นายกรัฐมนตรี ต่อรัฐสภา โดยเฉพาะในประเด็นพลังงาน พบว่า มี 6 ประเด็นที่น่าสนใจ ดังนี้
- สนับสนุนการใช้พลังงานสะอาด
จากคำแถลงนโยบายจะเห็นว่าไม่มีการลงรายละเอียดอย่างชัดเจนว่านโยบายสนับสนุนการใช้พลังงานสะอาดนั้นคืออะไร เป็นพลังงานสะอาดประเภทใด และทำการสนับสนุนอย่างไร อย่างไรก็ตามจากร่างแผน PDP2024 พบว่าประเทศไทยกำหนดการใช้พลังงานสะอาดอยู่ที่ 51% ภายในปี 2580 ในขณะที่ประเทศไทยประกาศแผน NDC 3.0 โดยกำหนดเป้าหมาย Net Zero ภายใน 2050 เร็วขึ้นจากแผนเดิมที่เคยวางไว้ 15 ปี จึงอาจจะต้องกำหนดเป้าหมายพลังงานหมุนเวียนให้เป็น 70% ภายในปี 2035 (พ.ศ. 2578) ดังนั้นจึงต้องติดตามว่าแผน PDP2026 ที่กำลังจะคลอดในไม่ช้านี้ จะกำหนดเป้าหมายสัดส่วนพลังงานสะอาดไว้เท่าไร จะสอดคล้องกับแผน NDC 3.0 และเป็นพลังงานสะอาดประเภทใดในสัดส่วนเท่าไหร่ ที่สำคัญนโยบายการสนับสนุนของรัฐบาลในพลังงานแต่ละประเภทนั้นจะเป็นเช่นไร
- ปรับโครงสร้างตลาดพลังงานไปสู่การเปิดตลาดไฟฟ้าเสรี
การเปิดตลาดไฟฟ้าเสรี ไม่ใช่เพียงการเปิดให้มีการขายไฟฟ้าระหว่างผู้ผลิตและผู้ใช้พลังงานของผู้ประกอบการ หรือที่ใช้คำว่า Direct PPA ซึ่งปัจจุบันมีโควต้าเพียง 2,000 เมกะวัตต์เท่านั้น การเปิดตลาดไฟฟ้าเสรียังต้องหมายรวมไปถึงการเปิดให้ประชาชนสามารถเป็นผู้ผลิตและผู้ขายไฟได้ด้วย แต่ปัจจุบันนี้ ประเทศไทยยังอยู่ภายใต้โครงสร้างที่มีผู้ซื้อรายเดียว (Enhanced Single Buyer: ESB) โดยมีการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.) เป็นผู้รับซื้อไฟฟ้ารายเดียว
ดังนั้นหากรัฐบาลจะปรับโครงสร้างตลาดพลังงานไปสู่การเปิดตลาดไฟฟ้าเสรี จะต้องยกเลิกโครงสร้างที่มีผู้ซื้อรายเดียว (Enhanced Single Buyer: ESB) และเปิดให้ประชาชนเป็นผู้ผลิตและผู้ขายไฟได้
- สัญญาซื้อขายพลังงานไฟฟ้าโดยตรงระหว่างผู้ผลิตและผู้ใช้พลังงาน (Direct PPA)
ปัจจุบันภาครัฐมีนโยบาย Direct PPA (Direct Power Purchase Agreement) ซึ่งเป็นโครงการนำร่องที่อนุญาตให้ผู้ประกอบการโดยเฉพาะ Data Center สามารถทำสัญญาซื้อขายไฟฟ้าพลังงานสะอาดได้โดยตรงจากผู้ผลิตไฟฟ้า ไม่เกิน 2,000 MW โดยใช้ระบบโครงข่ายของการไฟฟ้า (TPA)
แต่นโยบาย Direct PPA กลับมีให้เฉพาะกลุ่มธุรกิจใหม่อย่าง Data Center เท่านั้น ในขณะที่ภาคผลิตและภาคบริการเดิม ซึ่งกำลังได้รับผลกระทบจากมาตรการทางด้านภาษีจากการส่งออกก็ต้องการไฟฟ้าพลังงานสะอาดเช่นเดียวกัน แต่กลับไม่มีนโยบายเพื่อช่วยเหลือที่ครอบคลุมและเป็นธรรม
โดยประเทศไทยได้รับการลงทุนโดยตรงจากต่างประเทศ (Foreign Direct Investment: FDI) รวมมูลค่ากว่า 1.95 ล้านล้านบาท โดยกว่า 45% (900,000 ล้านบาท) มาจากประเทศที่มีนโยบายพลังงานสะอาดที่ชัดเจน เช่น ญี่ปุ่น สิงคโปร์ และสหรัฐอเมริกา หากประเทศไทยยังไม่สามารถจัดหาไฟฟ้าสะอาดให้เพียงพอ นักลงทุนจากประเทศเหล่านี้อาจตัดสินใจย้ายการลงทุนไปยังประเทศที่สามารถตอบสนองด้านความยั่งยืนได้ดีกว่า
ดังนั้นหากรัฐบาลใหม่จะสนับสนุนโครงการ Direct PPA อย่างจริงใจก็ควรจะเปิด Direct PPA ให้กับภาคผลิตและภาคบริการเดิมด้วย ไม่ใช่เฉพาะธุรกิจใหม่อย่าง Data Center
- สนับสนุนให้มีการผลิตไฟฟ้าโดยผู้บริโภค (Prosumer)
แม้รัฐบาลจะประกาศสนับสนุน Prosumer แต่โครงสร้างนโยบายที่ผ่านมาสะท้อนว่ายังไม่ได้ออกแบบมาเพื่อปลดล็อกศักยภาพที่แท้จริงของภาคประชาชน โดยกระทรวงพลังงานประเมินว่าในปี 2566 มีศักยการผลิตไฟฟ้าจากโซลาร์รูฟท็อปสำหรับที่อยู่อาศัยประมาณ 121,000 เมกะวัตต์ แต่นโยบายโซลาร์รูฟท็อปภาคประชาชนที่เป็นอยู่ปัจจุบันมุ่งเน้นให้ ‘ผลิตไฟใช้เอง เหลือขายเข้าระบบ’ ภายใต้โควตาการรับซื้อ 90 เมกะวัตต์ ราคา 2.2 บาท/หน่วย อายุสัญญา 10 ปี ขนาดติดตั้งไม่เกิน 10 กิโลวัตต์ ซึ่งส่วนใหญ่เป็นผู้ใช้ไฟประเภท 1 (บ้านอยู่อาศัย) เท่านั้น และปัจจุบันได้หยุดการรับซื้อแล้วเนื่องจากโควตาเต็ม โดยต้องรอความชัดเจนจากแผนแผนพัฒนากำลังผลิตไฟฟ้าของประเทศ หรือ PDP ฉบับใหม่
ดังนั้น หากรัฐบาลใหม่จะสนับสนุน Prosumer อย่างแท้จริง ควรเริ่มจากการปลดล็อคการรับซื้อไฟฟ้าจากโซลาร์รูฟท็อป โดยรัฐต้องเปิดโควตารับซื้อโซลาร์จากภาคประชาชน เริ่มต้นอย่างน้อย 1,500 เมกะวัตต์ เท่ากับการซื้อไฟจากโครงการโซลาร์ฟาร์มชุมชนภายใต้นโยบาย Quick big win ภายในปี พ.ศ. 2569-2570 และเปิดทางให้ผู้มีขนาดติดตั้งมากกว่า 10 กิโลวัตต์ รวมถึงผู้ใช้ไฟประเภท 2 มีสิทธิขายไฟเข้าระบบได้
- พัฒนาระบบโครงข่ายไฟฟ้าอัจฉริยะ (Smart Grid)
ประเทศไทยมีแผนแม่บทการพัฒนาระบบโครงข่ายสมาร์ทกริด พ.ศ. 2558 – 2579 ซึ่งปัจจุบันเราได้เดินทางมาถึงการพัฒนาระยะกลางระหว่างปี 2565 – 2574 แต่แม้จะมาถึงครึ่งทางของแผนแล้วกลับพบว่าเรามีโครงการนำร่องพัฒนาสมาร์ทกริดเพียงที่เดียวคือ จังหวัดแม่ฮ่องสอน โดยใช้งบประมาณรวมทั้งสิ้นร่วม 720 ล้านบาท
แต่นอกจากโครงการนำร่องแล้วจะพบว่าแผนแม่บทการพัฒนาระบบโครงข่ายสมาร์ทกริดไม่ได้มีการพัฒนาให้ก้าวหน้าไปตามระยะเวลาที่ควรจะเป็นเพื่อให้ประเทศไทยสามารถเปลี่ยนผ่านไปสู่การใช้พลังงานหมุนเวียนให้มากขึ้นในอนาคตได้ มากไปกว่านั้นคือความไม่ชัดเจนของงบประมาณในการลงทุน เนื่องด้วยเป็นโครงการที่ใช้งบประมาณในการลงทุนสูงมาก ซึ่งการที่ระบบโครงข่ายไฟฟ้าอัจฉริยะ (Smart Grid) เกิดช้ามากขึ้นเท่าไร ก็ยิ่งจะส่งผลต่อการเปลี่ยนผ่านพลังงานให้ช้าลงไปอีก
ดังนั้นรัฐบาลจึงควรมีแผนการที่ชัดเจน โดยเฉพาะในด้านเงินลงทุน เพื่อพัฒนาระบบโครงข่ายไฟฟ้าอัจฉริยะ (Smart Grid) ให้ได้ตามปีเป้าหมาย เพื่อนำไปสู่การเปลี่ยนผ่านพลังงานสอดคล้องกับแผนงานอื่นๆ ทั้งแผน PDP และแผน NDC 3.0
- ดำเนินโครงการโซลาร์ฟาร์มชุมชนเพื่อลดภาระค่าไฟฟ้าให้แก่ประชาชน/ชุมชน
แม้คำว่าลดภาระค่าไฟฟ้าให้แก่ประชาชน/ชุมชนจะฟังดูดี แต่กลไกที่จะทำให้สิ่งนี้เกิดขึ้นจริงยังไม่ชัดเจนในการแถลงนโยบาย โดยเฉพาะคำถามสำคัญว่าไฟฟ้าที่ผลิตได้จากโซลาร์ฟาร์มชุมชนจะลดค่าไฟให้ประชาชนได้อย่างไรในทางปฎิบัติ หาก กฟผ. รับซื้อไฟจากโครงการโซลาร์ฟาร์มชุมชนเข้ามาในระบบ แต่ชุมชนยังต้องซื้อไฟจากการไฟฟ้าในอัตราปกติ ผลประโยชน์ที่ชุมชนได้รับอาจเป็นเพียงรายได้จากการขายไฟ ไม่ใช่ค่าไฟที่ถูกลง
โดยจากโครงการรับซื้อไฟฟ้าจากพลังงานแสงอาทิตย์ในอดีตที่ผ่านมา พบว่าเป็นการเน้นให้เอกชนเข้ามาลงทุนเป็นส่วนใหญ่ ตัวอย่างเช่น เช่น โครงการ RE big lot ครั้งที่ 1 และ 2 มีการรับซื้อโซลาร์แบบติดตั้งบนพื้นดิน และโซลาร์ติดตั้งบนพื้นดินพร้อมแบตเตอรี่รวมทั้งสิ้น 4,942.06 เมกะวัตต์ (สัญญา 25 ปี) มากกว่าโควตาโซลาร์รูฟท็อปภาคประชาชนถึง 55 เท่า
หากเป้าหมายที่แท้จริงคือการลดภาระค่าไฟฟ้าให้ประชาชน สิ่งที่ต้องทำไม่ใช่การสร้างโรงไฟฟ้าเพิ่มภายใต้โครงการโซลาร์ฟาร์มชุมชน ซึ่งแท้จริงแล้วเป็นการเปิดพื้นที่ให้เอกชนเข้ามาลงทุน แต่รัฐบาลควรแก้ที่ต้นตอของโครงสร้างค่าไฟ โดยเฉพาะภาระ Take or Pay ในสัญญาซื้อไฟฟ้ากับเอกชนที่ทำให้ประชาชนต้องจ่ายค่าความพร้อมจ่ายให้โรงไฟฟ้าที่ไม่ได้เดินเครื่องปีละหลายหมื่นล้านบาท ควบคู่กับการสนับสนุนโซลาร์รูฟท็อปภาคประชาชน พร้อมระบบ Net Billing อย่างจริงจัง ซึ่งจะทำให้ประชาชนผลิตไฟใช้เองและขายคืนได้มากกว่าปัจจุบัน
อ่านคำแถลงนโยบายฉบับเต็ม ที่นี่
#แถลงนโยบาย #นโยบายรัฐบาล #นโยบายพลังงาน #นายกรัฐมนตรี
 ข่าวยอดนิยม